地產股宜揀實力而非只看折讓
地產股宜揀實力而非只看折讓
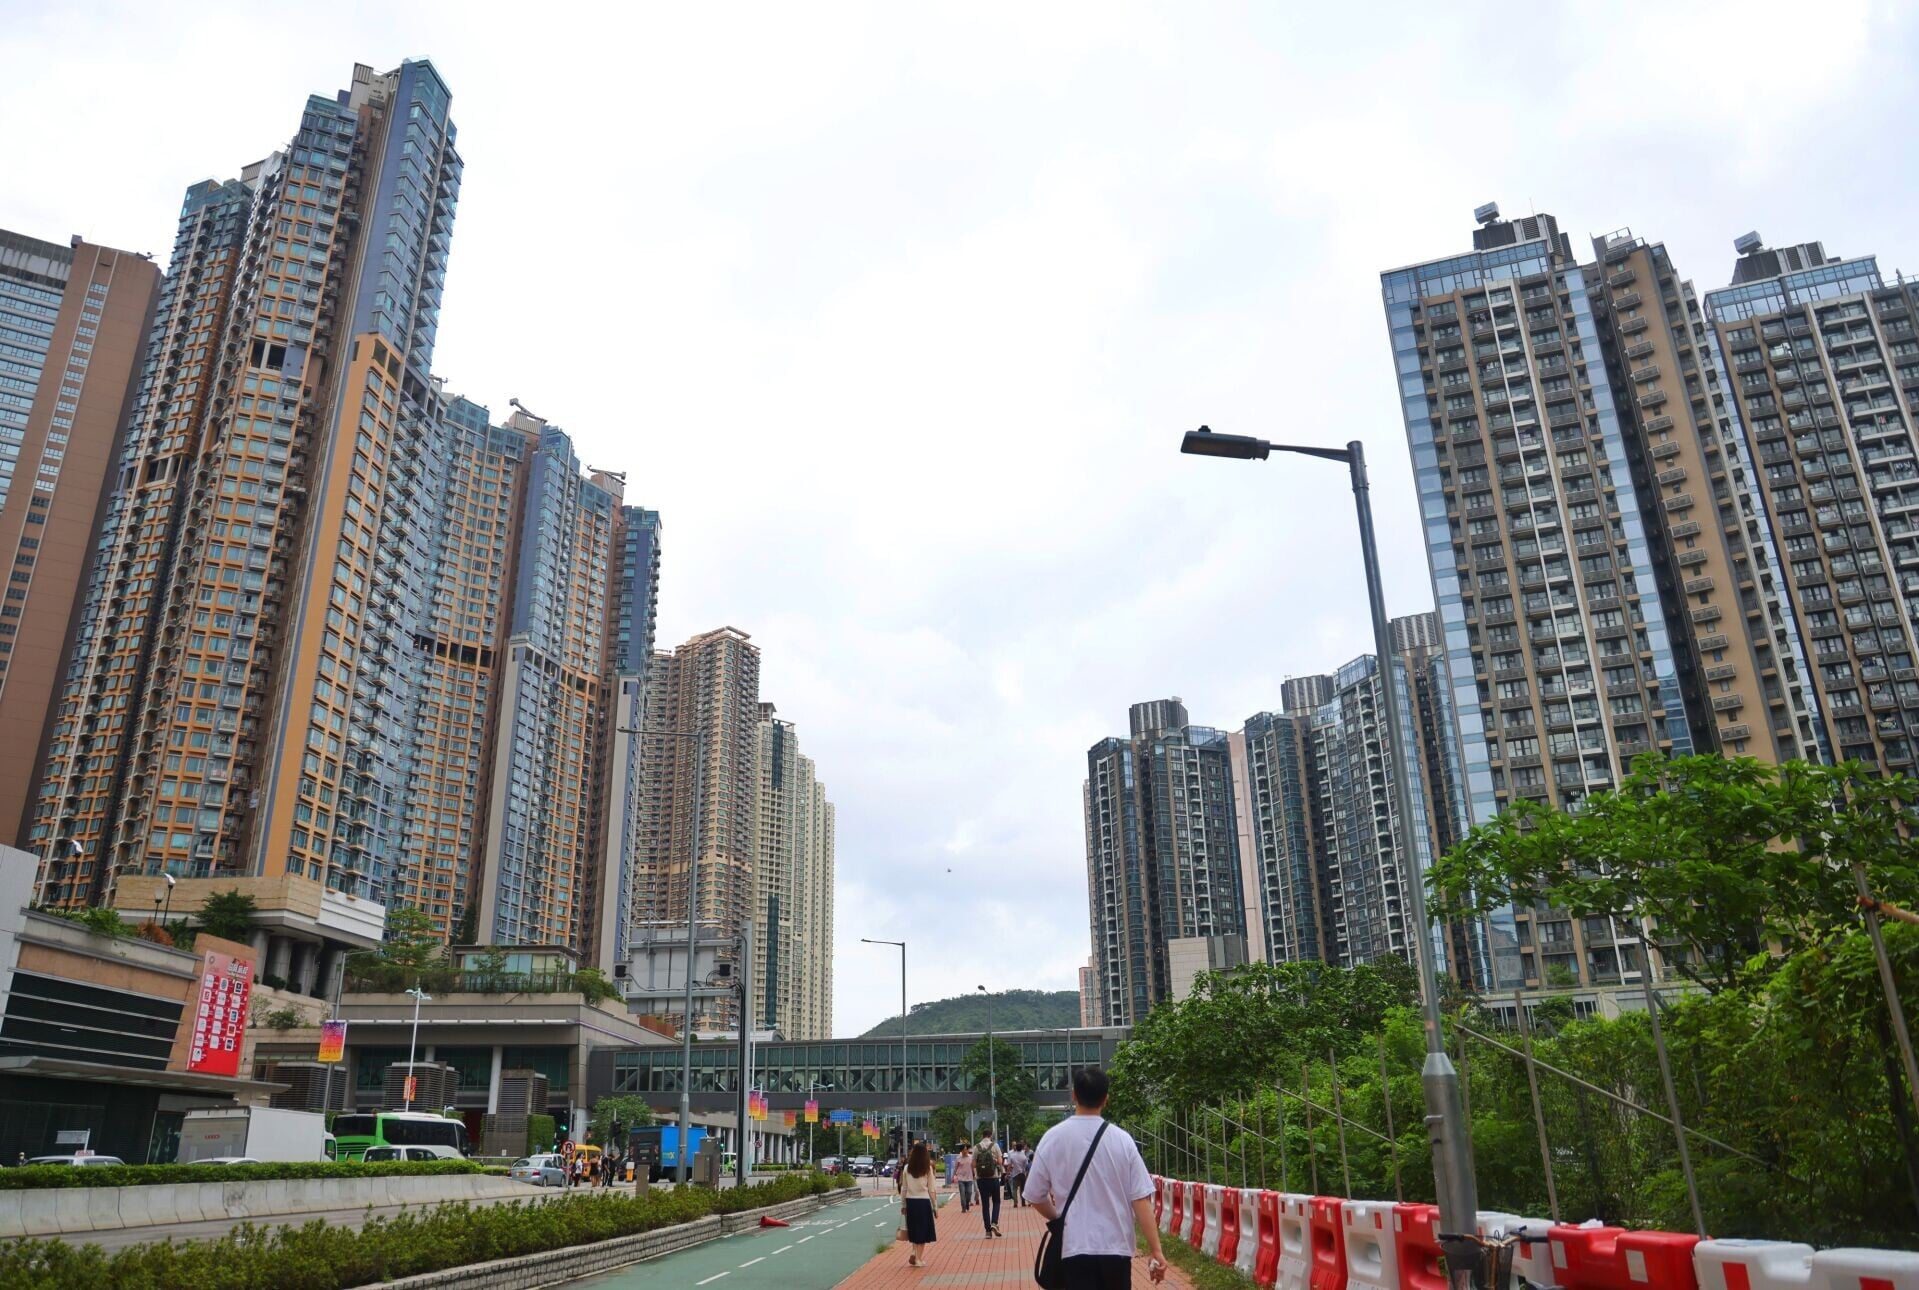
地產股宜揀實力而非只看折讓 (資料圖片)

香港樓市今年上半年明顯反彈後,近日開始放慢腳步。10月16日公布的中原城市領先指數報160.05點,按周跌0.71%,雖然出現回落,但以全年計算,由年初至今仍升11.06%,所以本地
樓市仍然未算太差。根據土地註冊處及多家物業代理的數據,第三季所有的住宅買賣約1.32萬宗,按季減少四成,在著樓價回升,交投卻未能延續,反映買家追價意欲有限,市場正進入整固,而非所有物業都能受惠。
住宅市場之中,筆者仍較看好一手樓的成交表現,發展商除了調整售價,還可透過付款安排、折扣及其他優惠,減輕買家的初期資金壓力。買樓不只是比較呎價,首期多少、何時付款及每月供款,同樣影響決定。新盤只要整套條件吸引,便有能力分走二手客源,成為近年一手樓與二手樓走勢差距拉闊的主要原因。二手業主較難提供同等安排,部分人更在樓價回升後反價,令買賣雙方的預期再次拉遠。持貨能力強,只代表業主可以不賣,不代表買家願意追價。若新盤繼續貼市推售,二手樓便要在價格、地點或即買即住等方面更有吸引力,才有望改善交投。
中長期而言,雖然住宅需求仍有支持,但政府最新長策把2027/28至2036/37年度私樓供應目標定為12.6萬夥,平均每年約1.26萬夥。不過,這是規劃目標,不是實際落成量;截至六月底,未來三至四年一手潛在供應仍約9.6萬夥。長遠供應減少,不代表眼前缺貨,更不能單憑這點便認定樓價必升。
討論完供應後,又談到需求這一方面,專才、學生及新來港人士有助支撐租務,核心地區亦可能因新增供應較少而較為受惠。市場預期2027年樓價及租金各升6%,但租客增加,不會立即全部變成買家。租金能否持續上升,還要看租客負擔能力;買樓需求則涉及收入、首期及息口,不能混為一談。
至於商業地產,筆者認為全面復甦仍需時間。八月中環甲級寫字樓空置率降至9.9%,同期全港仍達15.8%,反映核心區與其他地區的差距。優質商廈吸引租戶,不代表整體需求同步增加,也可能只是企業搬遷。判斷市況,除了看空置率,更要留意續租租金及業主提供的優惠。
樓市分化,地產股亦不能一概而論。市場預期行業未來兩個財年的每股盈利平均各增長約5%;賣樓利潤率則由2025財年的8%,回升至2026年上半年的11%,2027財年有望達16%。這提供盈利改善的想像空間,但仍取決於銷售、成本及息口,不能把預測當成已經實現的利潤。
新地可作為觀察例子。集團2025/26年度香港應佔合約銷售約381億元,西沙住宅項目十個月售出逾3,000夥,反映產品配合合理定價,仍能吸引買家。不過,賣得多不等於賺得多。投資者除了看銷售額,亦要追蹤折扣、建築成本及收入入賬時間,才能判斷熱賣對盈利有多大幫助。
收租股方面,市場較看好太古地產、九龍倉置業及領展,並預期第四季表現可優於發展商。筆者則認為,固定租金收入不等於回報穩定。物業位置、出租情況、續租租金及借貸負擔,都會影響派息。即使同屬收租股,持有寫字樓、商場或民生零售物業,面對的經營環境也不一樣。
更重要的是,地產股昔日的估值基礎未必適用於今天。過去發展商較能掌握推盤節奏,分批加價亦較容易獲買家接受;如今買家選擇增加,發展商更重視去貨及回籠資金,定價難再過於進取。若售樓利潤及資金周轉已經改變,投資者便不能只因股價遠低於歷史高位,就期待估值重返從前。
本地地產股通常同時經營住宅發展、收租及物業投資,不能單憑某類物業的市況,便判斷整家公司的前景。住宅熱賣,可能同時面對商廈租金受壓;租金收入穩定,也可能被利息及發展開支抵銷。因此,筆者更重視各項業務合起來,究竟能為公司帶來多少現金。售樓款能否按時收回、租金能否持續入賬,以及所得資金是否足以應付還債及日常開支,才是判斷經營實力的關鍵。
總括而言,筆者較看好一手住宅交投,二手樓仍要靠業主貼市,商業地產則不宜過早樂觀。對地產企業而言,現階段「能套現才是王者」,但也不是不計代價賣樓賣資產,而是能以合理條件促成交易,把物業變成可運用的現金。投資者應留意企業回籠資金後,能否減輕負債,並保留應對市況變化的餘力。與其押注整個板塊復甦,不如挑選真正有能力把生意轉化為現金的地產股。
資深證券分析師 (本人並非是證監會持牌人)
本人並沒有持有股份及相關衍生產品之權益。
投資專欄 - 彭偉新 舊文
本文作轉載及備份之用 來源 source: http://www.am730.com.hk