港美息差拉闊對港有利
港美息差拉闊對港有利
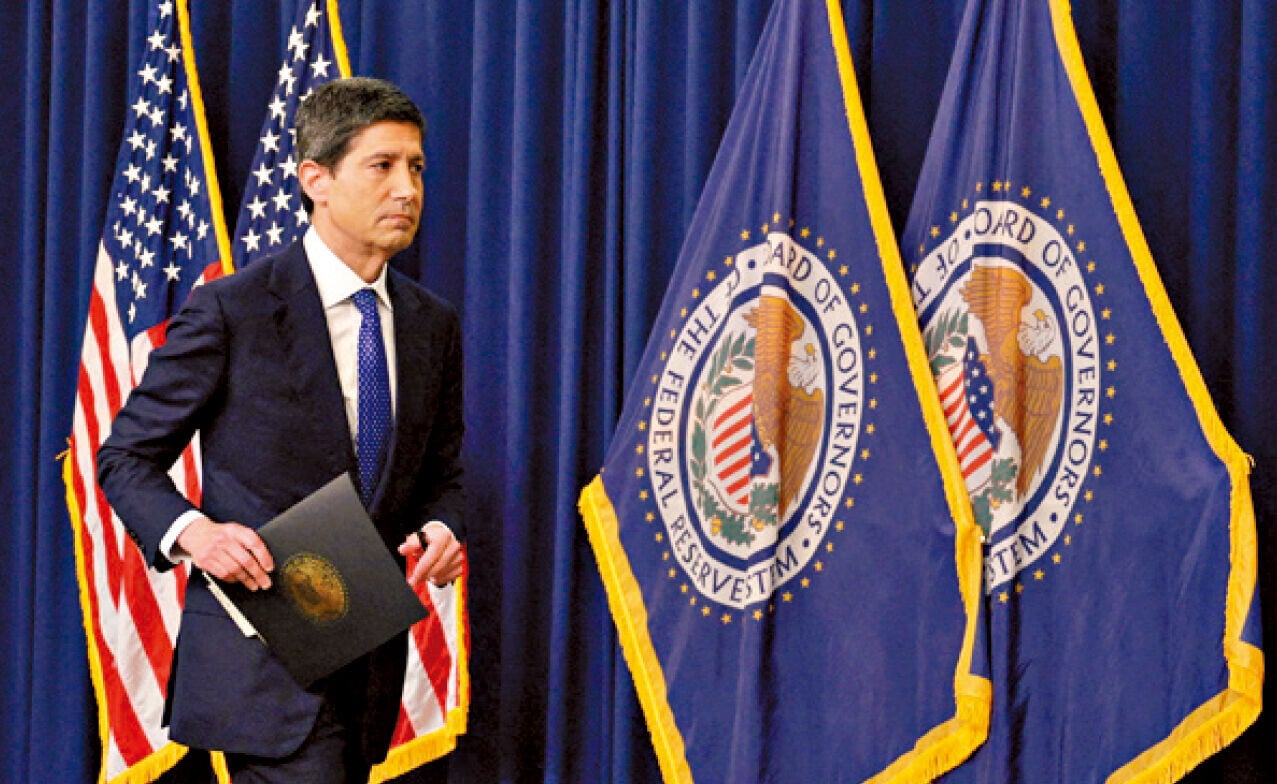
Kevin Warsh的鷹派言論,加息周期重啟正式開始。(路透社)

如本欄所料中東地緣局勢不斷升溫,紐約期油重上每桶100美元以上,接近4個月高位;與此同時,最新公布的美國8月份PPI/CPI 和Retail Sale不是高於
市場預期就維持在高位上,市場終須正視通脹重新惡化的風險。隨著昨晚聯儲局加息,加上Kevin Warsh的鷹派言論,加息周期重啟正式開始,在此背景下,美國10年期國債孳息率升穿近年徘徊區頂部約5厘重要心理關口,全球股市亦因而受壓亦正常不過。
當10年期債息維持在5厘或以下,息率上升仍可能被市場視為經濟增長強勁的訊號,企業盈利改善,這或足以抵銷部分估值壓力;惟一旦長債息突破5厘,情況便有所不同。利率上揚對市場的意義,會由「增長訊號」逐步轉變為「金融收緊」訊號。背後的邏輯並不難理解,無風險利率顯著上升會直接推高折現率,壓低股票估值;企業借貸成本增加,亦會侵蝕盈利空間。對估值偏高、盈利較依賴遠期增長的科技及大型成長股而言,這種壓力尤其明顯。換言之,若長債息突破5厘後仍持續向上,美股與債息的關係便有機會較長時間轉為負相關,觸發較大幅度的估值修正。筆者在年初已反覆強調此情景,相信本欄的讀者已一早作出相應部署,在第三季有豐厚的投資回報。
在美國最新利率點陣圖顯示,今年底利率中位數為4.1厘,高過6月預測的3.8厘,意味年內再加息一次;2027年利率中位數由3.6厘上調至4.1厘,即明年不會加息。相信只是暫時的保守估計,未來在伊朗戰事未能結束的情況下,利率預測將會隨通脹上升而進一步推高。相反,今天香港一眾大行竟出乎意料地選擇不跟隨美國加息。相信hkd hibor和港元匯率會逐步反映此港美息差情況,金管局入市沽美元買港元的情況將不遠矣。在美國加息香港不跟的情況下,是否有心人故意為之,讓一眾負債纍纍的物業投資者和地產發展商有最後逃生空間就不問可知,港股表現會比外圍稍為好一點。但相信若美國12月進一步加息,香港就不能再視而不見了。
MacroMoney - 林逸晨 舊文
本文作轉載及備份之用 來源 source: http://www.am730.com.hk

