歐洲底子厚 但已非變不可
歐洲底子厚 但已非變不可
歐洲底子厚 但已非變不可

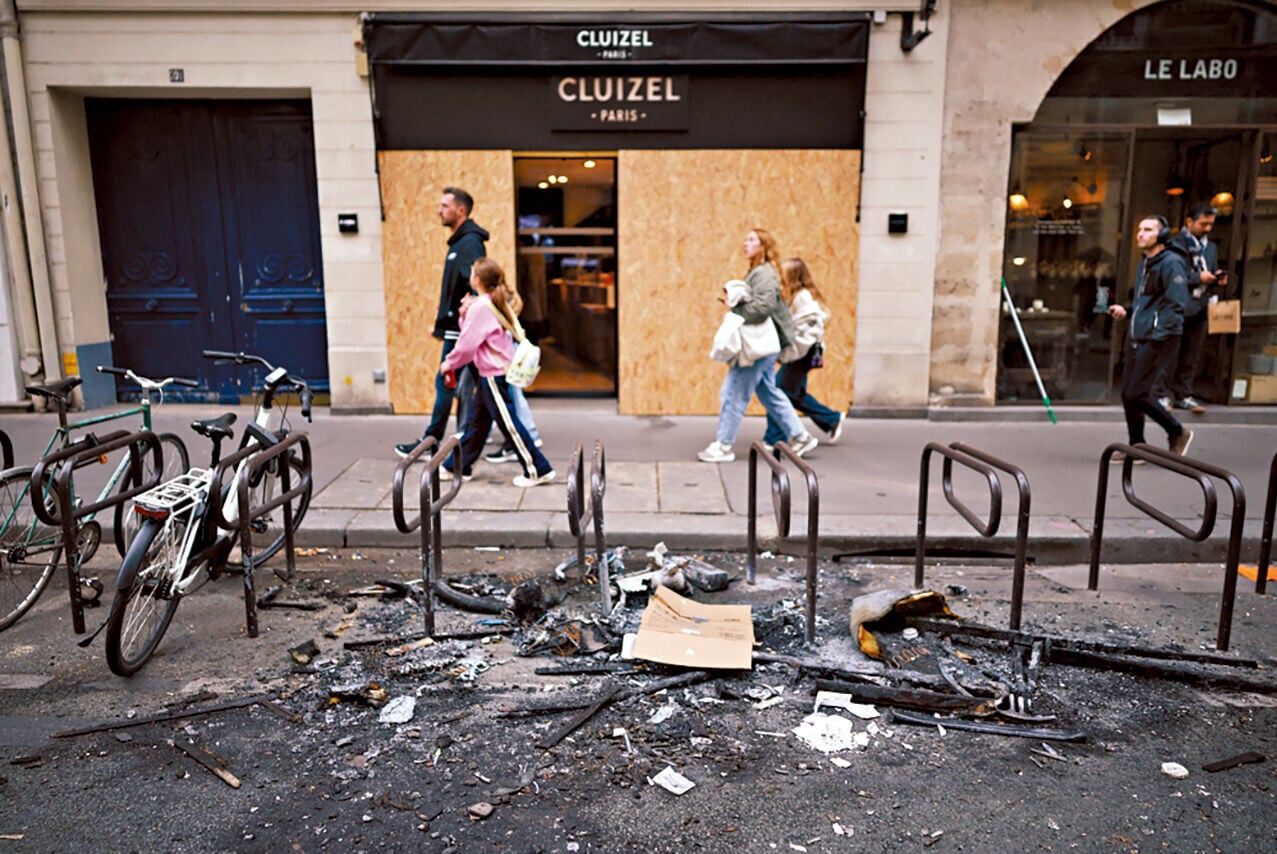
近日法國暴動備受全球關注,因為有蔓延至其他歐洲國家的趨勢。現時的分析普遍指出,人口結構及財政問題是導致法國動盪的主因。
首先,法國經濟其實並非如想像中弱,當地有不少行業仍然有產業優勢。例如旅遊業長期位居
全球前列、核電技術相當先進、航太國防與奢侈品牌,更是具備國際的定價權、在歐洲外商直接投資項目的吸引力亦多年領先其他歐洲國家。因此,與2011年歐債危機時期相比,法國債務存量顯著更高,惟失業率與債市壓力仍未達致當年危機的水平。
長期方面,法國人口結構已現根本轉變,生育率急降。政治上,左翼具議會影響力但未執政,極右勢力強勁亦未入閣,國會懸峙導致中間派少數政府難以大刀闊斧改革,故此不受歡迎的減赤,幾乎不可能達到。故分析指法國問題為「高債務需要緊縮」與「政府未有太大認受性」在通脹短期上漲從而觸發本已不滿社會的年青人口和新移民上街,大概是正確的。另一可肯定的是,福利經濟在歐洲已不再可行,歐洲諸國的國債市定價將進一步反映此走勢。如何改革才可把歐洲負債及經濟帶回正軌,將是所有歐洲領導人要面對的難題。
ADVERTISEMENT
投資專欄 - 梁鈞宇 舊文
本文作轉載及備份之用 來源 source: http://www.am730.com.hk

