中遠海能(1138)回至19元可部署買入
中遠海能(1138)回至19元可部署買入
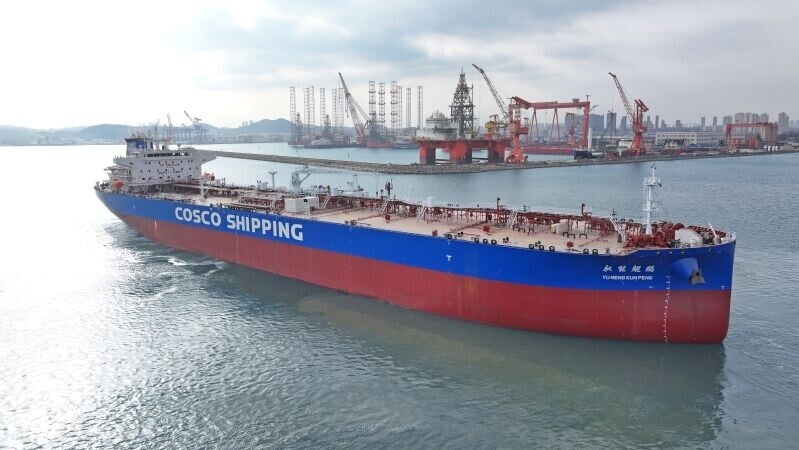
中遠海能(1138)回至19元可部署買入 (官網圖片)

近日股價走強,跑贏港股,反映油運板塊情緒升溫。升勢由美伊局勢緊張、霍爾木茲海峽風險、VLCC運價急升及公司盈利改善共同推動。
美伊局勢未見緩和
,美國正向中東增派兵力。霍爾木茲海峽近期再有多艘油輪遇襲,伊拉克油輪公司更首次在該海峽外以VLCC完成200萬桶原油船對船交貨,顯示傳統航線受阻後航程拉長、周轉變慢,有效運力被動減少。
近期VLCC市場強勢反彈,三年期期租成交達每日10萬美元,部分即期航線租金一度衝高至每日超過128萬美元。全球原油運輸指數(BDTI)由2025年初約850點升至5250點,油運市場已進入極端高景氣階段。
2026年上半年,中遠海能營業收入150.79億元,同比增30.27%;歸母淨利潤45.56億元,同比增140.58%。外貿油運成為主要增長引擎,毛利率大幅改善。公司作為全球VLCC龍頭之一,運力規模居世界前列,高運價下盈利彈性極高。
目前二手VLCC價格出現倒掛,十年船齡成交價突破1.5億美元,高於新船約1.35億美元平均造價。新船交付普遍排至2029至2030年,全球VLCC船隊中15年以上老船佔比高達41%,合規運力供應緊張難以快速緩解。
摩根大通指出,在2027年日均期租10萬美元基準下,中遠海能H股市盈率約11倍;若期租升至17.8萬美元,市盈率將降至約6倍,盈利仍有明顯上行空間。相比運價極端水平,當前估值尚未充分反映週期強度。
油運股波動較大,需關注美伊局勢緩和、運價回落、需求走弱及地緣衝突升級等風險。中遠海能屬高彈性週期標的,適合關注油運景氣與地緣溢價的投資者,不宜僅憑短線消息追高。
股價近期一度升至20.68元,為5月以來高位,可於回至19元水平買入,目標22元,跌破17.5元止蝕。
香港股票分析師協會理事 連敬涵
未有此股
投資專欄 - 連敬涵 舊文
本文作轉載及備份之用 來源 source: http://www.am730.com.hk

