恆生指數
國企指數
恒 指波幅指數近20日

VIX指數 近5日

上証綜指
深圳成指
滬深300

文章漏咗/建議:按此通知

2012年6月25日 星期一

投資的天空 - 張士佳 2012年6月25日

投資的天空 - 張士佳 2012年6月25日

投資的天空:留意出口相關股 - 張士佳


德國、法國、意大利和西班牙四國首腦上周五在羅馬舉行會議,同意用總額達1300億歐元的一籃子計劃刺激經濟增長,被市場視為德國在政策上的讓步,緊縮政策在未來或者再不是解決歐債危機的主調。歐債危機肆虐,嚴重影響全球經濟,出口股亦因此已有一段日子冇運行,現時歐洲政策有鬆手之意,出口股或有藉口炒上。當然,歐洲這一步仍屬初階,出口相關股圖表上亦有待價格確認,因此組合暫時未打算納入此板塊,不過會密切注意,待有訊號時再考慮出手。

作者:張士佳、曾卓鋒(寶來證券(香港)業務經理)
上一則: 一名經人:看法沒轉反彈未完 - 羅家聰
下一則: 外幣兌港元
投資的天空 - 張士佳 舊文

投資心得 - 石鏡泉 2012年6月25日

投資心得 - 石鏡泉 2012年6月25日
25/06/2012 09:05
《選股情報-石鏡泉》西線無戰事
《選股情報》歐債問題暫告段落,美債問題仍在拖拉,中國經濟似壞又不是很壞,一片西線

無戰事,因為戰場在自己家門口,
1)今周期指結算;
2)胡錦濤周五(29日)來港,人人等他送禮,是厚禮不是薄禮,到周四(28日)、周

五便知。
今時大市又回到關鍵位,19000區,守於此位,後市可上望20000。失此位,後市

要重試18600╱18500區。《香港經濟日報研究部主管石鏡泉》

投資心得 - 石鏡泉 舊文

大行報告 2012年6月25日

大行報告 2012年6月25日

《大行報告》大摩:四環銷售增長緩 「增持」目標價下調至4元

2012-06-25 10:53:11
電郵列印獨立觀看字體


摩根士丹利表示,四環<00460.HK>核心產品銷售增長減速,利潤率有潛在下行風險,調低公司2012-14年盈測,由0.19/0.23/0.27元人民幣,減至0.17/0.2/0.22元人民幣。目標價由5.5元下調至4元。估值不昂貴及長線前景佳,評級「增持」。(me/a)

大行報告 舊文

2012年6月24日 星期日

投資名言 - 張敏華 2012年6月24日

投資名言 - 張敏華 2012年6月24日

投資名言:美日銀行前景勝歐 - 張敏華


信貸評級機構穆迪,調低全球15家國際大型銀行的信貸評級,下調幅度達一至三個級別。自從歐債危機爆發以來,歐美的銀行業成為巿場關注的焦點,投資者憂慮業界持有相關的歐債或出現違約風險。我們認為,在歐債影響下,美國、日本、新興巿場的銀行業前景,會較歐洲,特別是英國以外的歐元區銀行優勝。

歐元在2000年面世以來,曾經為歐洲銀行業帶來光輝歲月。可是2008年的金融海嘯和往後的歐債危機,對歐洲銀行業造成打擊。當中,以英國以外歐元區的銀行所受的影響較大,巿值較2007年高峯期大幅縮水70%,當地銀行持有的資產值,也收縮了15%。

一級資本率增
面對歐洲的政治和主權信貸風險持續高企,我們對歐元區銀行的前景仍然較為審慎。展望2013年環球銀行業盈利前景,年初至今,花旗分析員已把歐洲區的銀行盈利預測調低8%。相反日本、美國和俄羅斯所屬的「中東歐、中東及非洲」新興巿場,當地銀行的盈利預測卻有調升的空間。(見圖)

美國的銀行,受歐債危機的地緣政治的影響相對較少。但是美國當地對銀行業加強監管,有機會影響到美國銀行業收入。不少美國銀行,過往均非常依賴定息交易部門的收入。但是新的監管措施下,定息交易部門的收入,可能由過往超過20%,未來幾年回落至每年5%至9%。現時巿場最關注新的《巴塞爾協定三》對美國銀行業的影響。我們估計,相對於現時的《巴塞爾協定一》,新的《巴塞爾協定三》規定,有機會令銀行的一級資本比率下降110點子。雖然未必會令銀行再大規模集資,但銀行回饋資本給予股東的計劃,例如派息的行動,便有機會延遲。

雖然美國銀行業面對挑戰,但是今年首季業績反映,美國銀行業的盈利和財政狀況普遍較預期理想。當中,整體貸款錄得增長,一級資本比率也較去年同期增加,個別銀行更增加派息。在選股方面,如果投資者擔心歐債危機,可以選擇着重按揭業務的美國地區性銀行。但以估值來評分,資本巿場參與度高的銀行,會較具吸引力。

張敏華
投資策略及研究部主管
Citibank環球個人銀行服務
上一則: 一周好介紹
下一則: 萊德有理:中國增長故事料延續 - 貝萊德
投資名言 - 張敏華 舊文

基本攻略 - 姚浩然 2012年6月24日

基本攻略 - 姚浩然 2012年6月24日

基本攻略:恒指半年結前上落市 - 姚浩然


美國聯儲局於議息會後,一如巿場預期將標準利率維持於零至0.25厘區間不變,並預計超低息水平將可一直維持至2014年後期,希臘大選塵埃落定,港股後巿還要看那些因素呢?

美國聯儲局無推出QE3,相信巿場不會感失望,因為環球金融巿場秩序良好,聯儲局用不着即時推出量寬政策,留待真正有需要時才出剎手鐧。由於扭曲操作(OT)本月底到期,聯儲局把OT延長半年至年底,涉資達2670億美元,以便壓低長債息率支持樓巿及讓經濟逐步回穩,筆者認為此做法恰當及已回應巿場訴求。

希臘大選後,支持緊縮開支的政黨終於能成功籌組新政府,避免脫離歐元區的危機,巿場將焦點轉移至西班牙及意大利的財務問題上,西班牙及意大利的債息再度被扯高。

筆者對歐債危機並不太擔心,因為12個國家已答應向IMF增加注資至4560億美元,加上IMF本身擁有的3800億美元援助資金,IMF已坐擁高達8360億美元。

此外,歐盟的歐洲穩定機制(ESM)擁有5000億歐元及歐洲金融穩定基金(EFSF)減去支援西班牙銀行業最多1000億歐元,估計仍有超過1000億歐元。只要各大央行齊心合力,歐債危機是可以逐步化解。

筆者認為內地經濟情況對港股影響更大,6月滙豐中國製造業採購經理人指數(PMI)初值數據降至48.1,較5月終值48.4回落0.3,創出七個月新低,亦為連續第八個月處於收縮狀態,投資者擔心內地經濟仍未脫離硬着陸的風險,導致中、港兩地股巿估值出現較大折讓;待內地經濟數據回升後,投資者才願意重新入巿。筆者預計在半年結前恒指維持18700至19500點窄幅上落。

中銀中線目標25.5元
中銀香港(2388)淨息差已見底回升,較內銀股淨息差有下跌風險為佳。於2011年底,集團資本充足比率達16.9%,未來在巿場集資風險較低。加上本地經濟平穩,呆壞賬上升風險較低。此外,集團人民幣業務具優勢,業務可看高一線。以現價計算,2012年度預計巿盈率約為11.9倍,預計股息率5厘,防守力強,短期可望跑贏內銀股。投資者不妨考慮在23元附近吸納,中線目標價25.5元,止蝕位21.4元。

筆者客戶持有中銀香港
姚浩然時富資產管理董事總經理
作者為證監會持牌人士
上一則: 金碩攻略:化妝品零售股看俏 - 黃敏碩
下一則: 讀者信箱:中海油宜沽出換馬
基本攻略 - 姚浩然 舊文

洞悉先几 - 黃德几 2012年6月24日

洞悉先几 - 黃德几 2012年6月24日

洞悉先幾:QE3落空美元強勢 - 黃德幾
歐國盃八強大戰,施治不敵C朗頭槌;股評人協會換屆,思治則勝選副會長。香港專業財經分析及評論家協會上周四舉行會員大會,再次祝賀鄧聲興和郭思治當選新一屆會長及副會長,藺常念榮升永遠榮譽會長。

輪商隨時「無得出場」

聯儲局開完兩日OT(Overtime)會議,宣佈延長OT2扭曲操作(Operation Twist)。筆者無意跟大銀行唱反調,惟過去兩個多月以來,曾多次在不同媒體強調,聯儲局將不會推行QE3,但卻會在6月底OT2屆滿前的會議上宣佈,推出「OT變奏版」。原因是扭曲操作沽短買長,直接推低長債收益率,間接降低長期借貸成本,帶動美國樓市和車市溫和復蘇,實在毋須QE3。

筆者去年10月2日本欄撰文《唔怕麝貓只怕死貓》指出:「瑞郎與歐元掛鈎,隨即失去避險貨幣地位。歐洲金融市場持續動盪,避險資金轉向,聯儲局以OT2(扭曲操作)取代QE3,美元因避險情緒而反彈,自然不利股市和商品市場。若美元持續回升,亦不利新興市場股市。」

但最為意想不到的是,上述看法仍用得着。隨着內地、美國和歐洲,接二連三公佈較市場預期為差的經濟數據,聯儲局並未有推出QE3,市場早已消化希臘留在歐元區,以及聯儲局延續扭曲操作兩項利好消息,美元因避險情緒升溫而出現反彈,商品價格和環球股市隨即應聲下跌,再加上穆迪下調全球多家主要金融機構評級,其中滙豐控股(005)被下調一級至Aa3,評級展望為負面。摩根士丹利和蘇格蘭皇家銀行,更分別被調低兩級和一級至Baa1,不但A級不保,評級展望更同為負面。

其中蘇皇的聲明更指出,評級被下調一級的代價,或將會是要額外提供90億英鎊抵押品,融資成本亦無可避免地上升。

此外,根據《上市規則15A.13》,非抵押結構產品,包括備兌認股證和牛熊證發行商,必須獲得認可信貸評級機構給予不低於首三個最佳級別投資評級,若然發行商評級低於上述要求,便有機會不獲批准發行新產品。還記得雷曼事件嗎?幸好當年雷曼並不活躍,變廢紙街貨只有2200萬元。若評級再被下調,就可能會變捷克,化身「無得出場鳥」。

黃德幾金利豐證券研究部執行董事
作者為證監會持牌人士
上一則: 浪圖盡:港股回落升軌才彈 - 王逸
下一則: 金碩攻略:化妝品零售股看俏 - 黃敏碩
洞悉先几 - 黃德几 舊文

錦言堂 - 李錦 2012年6月24日

錦言堂 - 李錦 2012年6月24日

錦言堂:港交所上望114元 - 李錦
日前聯儲局會後聲明沒有驚喜,其後評級機構下調多間投資銀行的評級,令環球股市自高位回落,短線料於19000點附近尋找支持,交投仍然淡靜。過去一個月大市從18000點附近反彈,其後沿短期上升通反覆上揚,上周五跌穿此通道底部約19300點附近,初步看反彈暫於19600點附近止步,博反彈可留意19000點附近候低吸納的機會。

個股窩輪方面,港交所(388)相關認購證近日獲資金看好,市場上成交較活躍的港交所認購證,行使價介乎108至110元,年期有長有短,以年尾到期的中長期貼價輪條款適合作中線撈底部署。

港交所股價近日沿着10日和20日線反覆整固,波幅範圍在106至114元之間,短線或可留意博反彈機會,上望區間在114元附近。

如看好港交所,可留意中長期貼價認購證18573,行使價108.88元,12月中到期,提供約5.7倍實際槓桿。

李錦法興證券衍生工具部亞洲區董事(日本除外)
本文作者為證監會持牌人士,代表法國興業證券(香港)有限公司撰稿。作者及其聯繫人士持有滙控及和黃的財務權益。

上一則: 美林輪證:中銀守穩250日線 - 黃書耀
下一則: 信心窩輪:騰訊回補上升裂口 - 何啟聰
錦言堂 - 李錦 舊文

浪圖盡 - 王逸 2012年6月24日

浪圖盡 - 王逸 2012年6月24日

浪圖盡:港股回落升軌才彈 - 王逸


港股於上周升後回軟,以全周低位收市,回落到3月中至今的小「頭肩底」頸線;兩項指數的10日線已升破20日線,短期彈升動力仍未完,調整過後,短期彈升動力可望持續。

目前仍處於自08年10月27日的10676(H指4792)升至2010年11月8日恒指24989(H指14219)見頂後的A/B/C三個大浪調整過程。

大浪A跌至2011年10月4日的16170(H指8095)完結。隨後的運行模式初訂兩個發展可能性為主:

一、短期反彈阻力20000/20300。大浪B中浪(A)於2月中的21760(H指11916)見頂,隨後為中浪(B)下跌。中浪(B)於6月4日跌至目標支持區附近的18056(H指9301)後回升,目前為中浪(C)回升,中期反彈目標為23200/25300(H指13100/14600);短線另一目標為20300/20500(H指10200/10500)。

二、大跌浪開展後的短線反彈。大浪B高位為2月中的21760(H指11916)。大浪C的中浪(1)跌至4月11日的20036(H指10421)後現中浪(2)回升至5月2日高位21385(H指11223)。中浪(3)於6月4日跌至恒指18056(H指9301)後回升,可視為中浪(4)反彈,彈升動力不會高於20000(H指10400),目前仍可視為中浪(4)整固,於完成整固反彈後,會跌穿去年10月低位16170(H指8095)。

本周策略:恒指的9RSI於略為升破1月至今的下降軌後,迅即跌破短期升軌,短期仍要回落重組上升軌才有力再彈。

兩項指數於6月21日節氣「夏至」前三個交易日現短線見頂回落,若能於節氣後三個交易日內(本周二)完成調整回升,彈升動力有機會於7月7日節氣「小暑」前後才完結。

短線支持位18600
「夏至」為廿四節氣中四個重要時段之一,多個重要轉折位均在這四個節氣前後期間出現,因此自3月初以來的中期調整,有可能於「芒種」與「夏至」之間或「夏至」與「小暑」之間完結。

兩項指數的10日線已升破20日線,確認目前屬彈升過程中的短期調整,短期支持位在18800/18600(H指9400/9300)。

目前入市的「止蝕/離市位」可訂於18460(H指9300)或以10日線掉頭跌破20日線為指標(任何一種先出現);短線反彈目標為20000/20300(H指10200/10400)。

王逸
上一則: 一周兩件:佳景業績有憧憬 - 錢雋
下一則: 洞悉先幾:QE3落空美元強勢 - 黃德幾
浪圖盡 - 王逸 舊文

2012年6月23日 星期六

天下第一倉 - Isaac 2012年6月23日

天下第一倉 - Isaac 2012年6月23日
中國式的信貸「緊縮」
本欄上期以「西方吹逆風」為題,恐防有讀者誤以為歐洲問題是港股「插水」的惟一原因,在此向各位說聲抱歉。其實,中國以至其他新興市場的問題,尤其印度,同樣顯眼,是港股下挫的元兇。言歸正傳。上週,綠城中國(3900)「賣身撲水」一事,顯示內地銀行對貸款賬目「睇得好緊」。這本來無關痛癢,但如果此舉只為減低房地產貸款風險,又或針對民營企業,就蠢得交關!銀行須要判斷一間公司是短期「水緊」,抑或爆發危機;他們既要謹慎,又要聰明,但內銀近期的表現證明,他們兩樣都做不到!

借錢講關係
如果九倉(4)「睇中」綠城,為何建設銀行(939)卻如臨大敵?九倉不是傻瓜,我信任她的眼光多於任何一間銀行。建行在終止綠城的信貸額前,有否一如九倉般履行「盡職審查」?敢問建行認為有關貸款的風險何在?是否已出現違約情況?綠城事件引起一個疑問——其他銀行會否效法其做法,眼見客戶出現問題,旋即抽緊銀根?難道沒有其他更佳的方法?事實上,一間銀行與客戶交往時,理應確保其履行貸款要求,而非等到「爆煲」才行動。就算問題真的發生,銀行應該以堅決卻又務實的方法與客戶商討解決方案,但我對內銀能否做到這點抱有懷疑,皆因借錢講關係的做法在中國仍然流行。

銀行依賴企業背後有「後台」人士的一句說話或一紙文憑,便草草批給貸款,貸款風險敬陪末席!這解釋了,為何內銀仍會借錢給已破產或債台高築的國營或上市企業。諷刺的是,銀行對合資格貸款者卻十分苛刻,間接鼓勵民間私人貸款及企業債券市場,兩者同樣發展得熱烘烘。這對中國銀行業的未來不是一個好的預示。

改革中國銀行業
隨着更多中國發展商向香港公司「撲水」,他們整體的財政水平以至中國房地產市道,或者會慢慢穩定下來。但對於那些不願承認問題的企業,可謂為時已晚,神仙難救。我好奇想知道中國當局會如何看待綠城「賣身」一事?究竟是採取觀望態度,抑或率先放寬樓市調控,又或調低利率和存款準備金率,向市場「放水」?或者,他們會等到打擊炒賣、降低物價的目標達到後才出招。中國銀行業面對的真正問題,在於他們偏離現實。內銀一日不收緊對「垂死」的國營和上市企業的借貸,以及提高整體放貸要求,問題一日得不到解決,中國銀行業的借貸水平依舊會被批評,股價出現折讓,最終被市場上的競爭對手所吞噬,或搶奪了他們的份額。

天下第一倉 - Isaac 舊文

環球經濟 - 王冠一 2012年6月23日

環球經濟 - 王冠一 2012年6月23日

王冠一財經專欄:延長扭曲項莊舞劍

財經 - 環球經濟
王冠一
2012/06/22, 週五
美國聯邦儲備局議息是本週的壓軸好戲,最終結果是有人快活有人愁,聯儲局在維持息率於0至0.25%不變的同時,亦延長原定於6月底到期的「扭曲操作」至今年年底,但卻未有加推第三輪量寬措施〔QE3〕,令憧憬QE3的投資者大失所望。不過,聯儲局未有為QE3閂上大門,主席伯南克於會後記者會上表示,若有需要仍會採取措施提振經濟,而進一步購買資產仍是眾多考慮方案之一。

聯儲局於會後聲明中對經濟的闡述較前悲觀,主要是指經濟擴張步伐未如理想、就業增長近月放緩、消費者支出增長步伐較年初緩慢,而樓市雖有改善卻依然低迷等。聯儲局預期,經濟增長於未來數季難有太大起色,失業率下降步伐亦步履蹣跚,再加上環球金融市場的壓力為經濟前景帶來顯著的下滑風險,現時的超低息仍將維持至最少2014年年底。

聯儲局同時下調對經濟前景的預測,估計今年增長將介乎1.9%至2.4%,較4月的預測2.4%至2.9%低0.5百分點,遠低於去年4月對今年GDP預測的增長3.5%至4.2%;今年底失業率估計介乎8.0%至8.2%,亦較4月預測的7.8%至8.0%為高;對通脹的預測更由1.9%至2.0%大幅調低至1.2%至1.7%,主要是反映能源價格持續下滑。

聯儲局決定把扭曲操作延長至今年年底,未來可見日子仍會買入6年至30年期長債,沽出期限少於3年的短債,規模為2670億美元,低於首輪扭曲操作的4000億美元,目的是繼續壓低長息,提供更加寬鬆的金融環境。按此進度,當扭曲操作於年底結束時,聯儲局已不再持有短於3年的國債,所持國債將全數在2016年1月後才到期。

伯南克表示,美國勞工市場疲弱依然,很多人仍然無法取得所需信貸。他又重申,如果在降低失業率方面無法取得進展,便會採取進一步措施,其實亦為加推QE3開了綠燈,相信下月初公布的就業報告若無起色,聯儲局於7月31日及8月1日的兩日會議上加推QE3的呼聲將高唱。美國過去兩月新增職位只有6.9萬份和7.7萬份,與去年12月至今年2月平均每月創造約25萬份職位相去甚遠。

事實上,近期美國經濟雖有冷卻跡象,卻未符合加推QE3的4大先決條件。就業市場疲弱及通脹溫和,為加推QE3創造有利環境,但數據卻未若過去兩年夏季般疲弱至足以令市場恐慌的地步,更大問題是美股仍然走勢堅挺,毋須注射大補針,亦讓珍惜有限彈藥的聯儲局可以謀定而後動。

聯儲局延長扭曲操作,是採取中庸之道,對經濟影響有限,因為美國長息已處於極低水平,十年指標孳息剛於月初跌至1.44%,改寫紀錄新低,30年長息跌至接近2.5%,30年按揭息率亦曾跌至3.67%的新低,即使強行壓低長息,進一步下降的空間又有多少?對經濟的幫助又有多大?所以,延長扭曲操作是項莊舞劍,最大作用並非壓低長息,而是安撫人心,避免6月底如期結束時市場會出現動盪。

說到底,環球經濟前景灰暗,美國絕不可能獨善其身。今年適值大選年,要利用減稅及增加開支等財政政策去提振經濟,已不可能,貨幣政策成為扶持低迷經濟的唯一救生圈。伯南克任期已時日無多,能否獲留任屬未知之數,亦不妨放膽施為,盡用彈藥,希望經濟能有轉機,可以有體面地離開。聯儲局加推QE3只是時間問題,具爭論性的不是有與沒有,而是何時出招。

王冠一
www.wongsir.com.hk 下一個 >
新增評論 名字 (必須)
傳送 (Ctrl+Enter)
Cancel
JComments
環球經濟 - 王冠一 舊文

環球經濟 - 王冠一 2012年6月23日

環球經濟 - 王冠一 2012年6月23日

王冠一財經專欄:延長扭曲項莊舞劍

財經 - 環球經濟
王冠一
2012/06/22, 週五
美國聯邦儲備局議息是本週的壓軸好戲,最終結果是有人快活有人愁,聯儲局在維持息率於0至0.25%不變的同時,亦延長原定於6月底到期的「扭曲操作」至今年年底,但卻未有加推第三輪量寬措施〔QE3〕,令憧憬QE3的投資者大失所望。不過,聯儲局未有為QE3閂上大門,主席伯南克於會後記者會上表示,若有需要仍會採取措施提振經濟,而進一步購買資產仍是眾多考慮方案之一。

聯儲局於會後聲明中對經濟的闡述較前悲觀,主要是指經濟擴張步伐未如理想、就業增長近月放緩、消費者支出增長步伐較年初緩慢,而樓市雖有改善卻依然低迷等。聯儲局預期,經濟增長於未來數季難有太大起色,失業率下降步伐亦步履蹣跚,再加上環球金融市場的壓力為經濟前景帶來顯著的下滑風險,現時的超低息仍將維持至最少2014年年底。

聯儲局同時下調對經濟前景的預測,估計今年增長將介乎1.9%至2.4%,較4月的預測2.4%至2.9%低0.5百分點,遠低於去年4月對今年GDP預測的增長3.5%至4.2%;今年底失業率估計介乎8.0%至8.2%,亦較4月預測的7.8%至8.0%為高;對通脹的預測更由1.9%至2.0%大幅調低至1.2%至1.7%,主要是反映能源價格持續下滑。

聯儲局決定把扭曲操作延長至今年年底,未來可見日子仍會買入6年至30年期長債,沽出期限少於3年的短債,規模為2670億美元,低於首輪扭曲操作的4000億美元,目的是繼續壓低長息,提供更加寬鬆的金融環境。按此進度,當扭曲操作於年底結束時,聯儲局已不再持有短於3年的國債,所持國債將全數在2016年1月後才到期。

伯南克表示,美國勞工市場疲弱依然,很多人仍然無法取得所需信貸。他又重申,如果在降低失業率方面無法取得進展,便會採取進一步措施,其實亦為加推QE3開了綠燈,相信下月初公布的就業報告若無起色,聯儲局於7月31日及8月1日的兩日會議上加推QE3的呼聲將高唱。美國過去兩月新增職位只有6.9萬份和7.7萬份,與去年12月至今年2月平均每月創造約25萬份職位相去甚遠。

事實上,近期美國經濟雖有冷卻跡象,卻未符合加推QE3的4大先決條件。就業市場疲弱及通脹溫和,為加推QE3創造有利環境,但數據卻未若過去兩年夏季般疲弱至足以令市場恐慌的地步,更大問題是美股仍然走勢堅挺,毋須注射大補針,亦讓珍惜有限彈藥的聯儲局可以謀定而後動。

聯儲局延長扭曲操作,是採取中庸之道,對經濟影響有限,因為美國長息已處於極低水平,十年指標孳息剛於月初跌至1.44%,改寫紀錄新低,30年長息跌至接近2.5%,30年按揭息率亦曾跌至3.67%的新低,即使強行壓低長息,進一步下降的空間又有多少?對經濟的幫助又有多大?所以,延長扭曲操作是項莊舞劍,最大作用並非壓低長息,而是安撫人心,避免6月底如期結束時市場會出現動盪。

說到底,環球經濟前景灰暗,美國絕不可能獨善其身。今年適值大選年,要利用減稅及增加開支等財政政策去提振經濟,已不可能,貨幣政策成為扶持低迷經濟的唯一救生圈。伯南克任期已時日無多,能否獲留任屬未知之數,亦不妨放膽施為,盡用彈藥,希望經濟能有轉機,可以有體面地離開。聯儲局加推QE3只是時間問題,具爭論性的不是有與沒有,而是何時出招。

王冠一
www.wongsir.com.hk 下一個 >
新增評論 名字 (必須)
傳送 (Ctrl+Enter)
Cancel
JComments
環球經濟 - 王冠一 舊文

暢談匯債 - 羅家聰 / 溫灼培 / 丁世民 2012年6月23日

暢談匯債 - 羅家聰 / 溫灼培 / 丁世民 2012年6月23日


暢談滙債:避險升溫美元呈強勢 - 馮鏗
本周是多事的一周,但滙市表現較預期平淡,雖然美滙指數曾經跌至81.186的一個月新低,但跟進沽盤並不踴躍。歐元走勢有起色,惟西意指標孳息仍居高不下,尤其西班牙10年期孳息一再升越7厘危險界線,反映危機仍然持續,限制了歐元反彈的空間。

希臘國會重選是本周重頭戲的頭炮,新民主黨在驚濤駭浪下擊敗左翼聯盟,最終成功與同樣支持履行緊縮協議的泛希社運黨和民主左翼黨組成聯合政府,暫時消弭了脫歐危機,讓投資者鬆一口氣。歐元聞訊裂口高開,周一甫開市已高見1.27美元中位,但其後未能再闖新高峯。支持緊縮的政黨雖然先勝一仗,但擬把緊縮協議推倒重來的左翼聯盟得票較首輪投票銳增,若希臘新政府未能帶領經濟走出困局,垮台呼聲高唱,危機亦隨時會捲土重來。

英鎊難有上升空間
G20峯會是金融市場本周另一焦點所在。由於具資格參與峯會的歐元區國家只有四個,縱使面對其他國家施壓,亦不會輕易作出任何承諾,峯會最終雷聲大雨點小亦是意料中事。但意大利於會上提出利用4400億歐元紓困基金購買財困國國債,得到法國和議,德國強硬取態亦有軟化迹象,可望為下周的歐盟峯會打開新局面。歐洲各國同意共同打造更融合金融體制,踏出重要一步,峯會對解決歐債危機亦未至於全無成果。

聯儲局議息為壓軸好戲。最終未有推出QE3,只把扭曲操作延長至今年底。由於聯儲局下調對經濟前景的預測,主席伯南克又表示會在有需要時採取更多行動,反映QE3仍未絕望。美元其後升幅擴大,除了未推QE3印鈔外,中歐美等國家的經濟活動指數皆疲弱,避險情緒再度升溫,對美元走勢亦大有幫助。

上周建議忍手,是不想冒不必要的風險,本周市況料會相對穩定,歐元反彈應已告一段落,但周四及周五的歐盟峯會仍要加倍留神。英國下月加大購買資產規模機會甚大,加上經濟疲弱,鎊滙難有太大上升空間,下周若見英鎊升至1.568附近不妨試沽,目標可看1.545,升破1.585止蝕。

馮鏗
上一則: 最流科技:亂搞活動fb隨時被封 - 晏威牙
下一則: Oil & Me:亞洲需求勁力撐油價 - 周燕珊
暢談匯債 - 羅家聰 / 溫灼培 / 丁世民 舊文

大行報告 2012年6月23日

大行報告 2012年6月23日

《大行報告》摩通:華寶前景充滿挑戰 降級「中性」劈價至3.7元

2012-06-22 15:35:48
電郵列印獨立觀看字體


摩根大通表示,華寶<00336.HK>2013財年的盈利增長充滿挑戰,主席回購股份可能短期對股價有支持,但擔心結構性趨向低利潤以及煙草薄片(RTL)業務回報低,將拖累股價的長遠表現。由於股息收益率仍吸引,故評級由「增持」降至「中性」,惟目標價由6.2元劈至3.7元。(mi/a)

大行報告 舊文

2012年6月22日 星期五

曾淵滄專欄 2012年6月22日

曾淵滄專欄 2012年6月22日

曾淵滄專欄:存心造假股民難防 - 曾淵滄
上星期全球股市向上,投資者多認為不論希臘國會選舉誰勝,歐盟最終都不會踢希臘出歐元區,搞到玉石俱焚,因為股市上星期已炒起,故希臘選舉結果公佈,保守派獲勝的新聞無法使股市大幅上升。

不過,基本上也保持一個良好的勢頭,投資者把焦點放在6月19日聯儲局的議息會議,希望QE3會推出,過去幾天,我對聯儲局的議息會議提也沒提,我不認為聯儲局會推出QE3,理由以前談過,不再重述,不過,既然市場對QE3有憧憬、有期望,期望與憧憬破滅,自然對股市帶來壓力。

昨日,市場突然傳出一家類似渾水的公司Cirton出報告,指恒大(3333)的賬目有問題的消息,很快地恒大股價插水式急跌,最多曾瀉近兩成,其後恒大主席許家印急急召開分析員電話會議,指Cirton在造謠,但收市時仍跌11%。

出報告者應禁止沽空
小股東倘遇上這種事,一般只能自嘆倒楣,小股東是不可能、亦沒有能力分辨恒大與Cirton兩者之間誰講真話,不論是繼續持股、忍痛賣掉或趁低吸納,風險都很高,都是在賭運氣,投資有時也不得不依賴運氣,有記者問我,小股民如何避免買中造假股?

我告訴他不可能避免,如果專業的核數師都查不出,小投資者如何有能力查出來?至於有第三者出報告指某一家上市公司有問題,報告是真是假,小投資者也無從分辨,不論報告是真是假,股價一定先下跌,小投資者能向誰投訴?

我認為現在唯一能協助小投資者的只有證監會,證監會有權下令任何出報告指某上市公司造假賬的機構及知情者,皆不許沽空股票,不論其報告是真是假,沽空者一律列為刑事犯,如果證監會這麼做,出報告指某上市公司造假賬者會大幅減少,因為出報告沒有金錢利益,沒有渾水摸魚的機會。

曾淵滄
大學教授
上一則: 對冲人生:高手下半年大反擊 - 錢志健
下一則: 實戰理論:沽壓不大萬九可守 - 沈振盈
曾淵滄專欄 舊文

陸羽仁 BLOG 2012年6月22日

陸羽仁 BLOG 2012年6月22日

減壓
2012/6/22 9:29:46
網誌分類: 經濟
美國聯儲局無出QE3(第三輪量化寬鬆)的惡果浮現,風險資產下插,紐約原油大跌4%至78.2美,金銀銅齊插,黃金每安士跌穿1600美元至1565美元。股市仲有運行?美股昨日勁插,杜指大跌超過250點,標普500指數跌超過2%,係今年第二大的單日跌幅。

美國昨日公布的經濟數據本來已經濟唔靚仔,6月費城聯儲製造業指數從5月份的負5.8急降至負16.6,負到咁多,可以稱之為急跌;5月二手房銷售數字則下降1.5%至455萬幢。最近一周的首次申領失業救濟金人數38.3較上周減少2000人,但四周滾動平均值卻上升至38.6萬人,係去年12月初以來最高水平。經濟數據中的唯一亮點係5月領先經濟指標指數較上月升0.3%,好於市場預期。

高盛驚你唔死,送美股一程,話「股市近期面對一個增長惡化的前景」,建議調低標普500指數的目標至1285點,即係比現在還有5%跌幅。交易員話好多人睇住高盛建議?薊ㄐA佢咁講推低了大市。我就話聯儲局主席伯南克話要睇多??洃~決定搞唔搞QE3,高盛就搞多??洐琝A睇,推低大市走一程,等更多人支持QE3,為聯儲局減減壓。由此引伸,美股短線都要睇淡?囓?C

中國經濟數據唔好,都有助推低商品,匯豐銀行昨日公布的中國6月採購經理指數(PMI)初值48.1,低至7個月新低,並且係連續第8個月處在榮枯分水嶺下方,更嚇人的是新出口訂單降至45.9,係超過三年低位。歐元區的6月採購經理人指數初值繼續徘徊在約三年以來跌點。

歐債問題繼續困擾市場,2月時評級機構穆迪投資宣布會評估17家國際投資銀行。5月及6月時先後調降意大利、西班牙、德國及奧大利共28家銀行;昨日,穆迪發出這次「評估之旅」報告,下調包括美銀、大摩、高盛、瑞信、匯豐、法興等15家大行評級,基本上歐美差唔多所有「有頭有臉」的金融機構,都榜上有名。

雪上加霜,金融股跌到七個一皮,美銀跌3.9%,摩根大通跌2.6%,匯控在倫敦跌2.5%,美國預托證券亦較香港收低1.5%至67.2元。

全球環境咁惡劣,歐債危機風暴中心的西班牙反而唔係咁差喎。西班牙股市相對德、法、英國股市企得硬淨,只係微跌0.3%。西班牙政府最近聘用了兩家顧問公司對該國銀行業進行「壓力測試」,睇睇要撥幾多資金救援銀行業。結果顯示,西班牙銀行業需最多620億歐元就可以經受住最壞的假想經濟情境。即係話,歐盟提供的1000億歐元已經足夠撲火。事實上,過去三天西班牙的借款成本一直在下降,反映投資者對歐洲援助基金的債券購買可緩和意大利、西班牙借款成本壓力抱有希望。

環球股市要渡過聯儲局會議減壓症,要調整一段尋?底先,順勢短炒好難造好,長線投資要等低?齯~出手。

陸羽仁
回應(0) 我想回應

陸羽仁 BLOG 舊文

金融High Tea 2012年6月22日

金融High Tea 2012年6月22日
金融High Tea——恒大驚魂
2012年6月22日
期待以久的美國聯儲局會議結束,暫無QE3(第三輪量化寬鬆),但係就延長沽短債買長債的「扭曲操作」,並且加碼2670億美元,值得注意的是聯儲局強烈暗示有需要可以出QE3,市場估計佢8月開會時會出招,不過由於現時暫無招出,金股油各種風險資產都回吐,港股亦跌253點。

中環茶友話,聯儲局開會結果唔係咁差,8月QE3的預期大增,但由於暫時無QE3,個市上衝咗一輪都要唞唞,會繼續回吐整固,但又唔使睇得太淡。美國11月總統大選,而家聯儲局先加大扭曲操作規模,若到8月再加QE3,兩者相加放水規模都唔細,又會谷起個市炒番三幾個月,實行再保送奧巴馬入白宮,呢個故事大綱,都幾配合五窮六絕七翻身的炒法。

聯儲局開完後,在油金股匯中,石油最弱,跌到80美元邊,因為聯儲局不但無出QE無推低美元,仲調低美國經濟增長預測,從而影響到石油需求預估,所以油價大受打擊,小心各類能源股包括煤股、氣股都會再插。

匯豐裝咗避雷針
昨日講到匯控(005)超強,昨日強勢持續,大市跌1.3%,佢跌0.3%,買咗大笨象好似在身上裝咗避雷針一樣,幾正喎。

阿爺降存款準備金率又減息,放水救市,內地樓市出現「小陽春」,北京就有21個樓盤加價賣樓,內房股趁機反攻,威咗幾日,阿爺唔想努力近兩年的調控樓市措施功敗垂成,踏入6月,人行、住建部多個部委不斷出口術,希望樓價唔會又癲過。內房股應聲下跌,多隻內房股跌到七個一皮。中海外(688)比較硬淨都要跌近4%,碧桂園(2007)、富力(2777)、世茂(813)都跌超過半成。

家印哥唔見半百億
不過,昨日都係隻恒大地產(3333)跌得咁驚心,主要係有民間調查機構Citron出報告指控恒大涉嫌帳目造假,又話佢賄賂內地官員,恒大股價受報告影響,由上日收4.48元,昨日早上一度大插至3.6元,大跌19.6%,連帶恒大發行的債券,都跌咗7、8%,持重貨者有理無理已被人打兩巴。恒大在中午休市期間發通告指報告中的指控失實,恒大主席許家印亦在分析員電話會議中直指報告造謠,話會組織龐大律師團隊回應,要採取法律行動咁話。

恒大澄清後,股價在下午反彈,最高彈番上4.2元,收市回番落到3.97元,計落都跌咗11.4%,成交高達37億,以大股東許家印持股62.5%計,昨日一跌,家印哥身家暴跌47.7億大元。Citron的指控是真是假,尚待考驗,但問題係呢啲機構出咁負面唱衰報告,佢自己有無沽空有關股票?若然無沽空就客觀好多,若有沽空,報告一出唔知真假有關股份已大插獲利。萬一最後查無實據,小股東在驚嚇中沽出股票輸咗錢,咁又點計?

恒大捲入這些風波中,股價上落波動好大,投資者務必要十分小心,膽汁少者唔好掂佢好啲。我識個大戶昨日見恒大暴跌,上午收市前在3.8元撈貨,下午彈番到4元已走人,幾個鐘食咗5%。佢話呢啲順風車搭兩個站就好啦,唔想過夜,過夜可能博得更多,但落咗袋先至係錢,保險無價喎。嗱,呢啲就係專業炒友啦。

陸羽仁
上一頁 下一頁

金融High Tea 舊文

英之周記 - 黃國英 2012年6月22日

英之周記 - 黃國英 2012年6月22日
好友受挫風險上升
昨日港股慘遭多路夾擊,恒指其實已經算是跌得少。雖然壞消息都是來自二線股,始終對士氣打擊甚大,例如自己也被氣氛感染,一於先走為敬,減持了一些股票。

恒大(03333)被指造假,東方表行(00398)業績差而且存貨升,聯想(00992)傳大削出貨量預測,以至東岳(00189)盈警等,各有前因,卻都顯示出投資股票的風險,尤其是近期成交低,市場深度差,跌勢一起動,幅度就相當大,這些案例都令人對投資股票更有戒心。

上述股票中以恒大交投最勁,是當中焦點。以恒大跌幅計,市場對於造假指控不算太認真,或者應該說恒大仍有甚多具實力的擁躉。以前渾水一發功,股價起碼跌三四成,所以恒大跌不夠兩成根本是小兒科。不過正因為跌幅不多,加上其他內房股又跟跌,間接令持有恒大或者博恒大反彈的值博率不足。

受累內房可考慮
就算市場傾向相信恒大解釋,可是恒大收市跌11%,藍籌內房龍頭中國海外(00688)也跌了4%,假如沽出恒大換入中國海外,一來一回可以說是蝕了7%而已,在如此不明朗因素衝擊之後,這個百分比可以說是相當偏低。

假如自己持有恒大,正路打法一定是沽出恒大,換入中國海外,雖然他日反攻可能會是恒大較勁,但無謂立於危牆之下,反正持有中國海外的話,在反攻浪中也一樣會有得益。在今時今日的環境之中,穩中求勝是主流,是並非要冒險去到盡。

由於出現殃及池魚的現象,所以根本不必要刻意求冷,力拚風眼股,反而應該在周邊被拖跌股份中動腦筋,不妨選擇性吸納。

另外,昨日幾件事件都加深了股票危險的形象,暫時會令大市較難向上突破。當19,600點證明了是短期阻力,19,300點左右便不算是吸引的入市位,要有更低水平才算有合理賠率,因此恒指向18,800點進發的機會是有所增加,需要加強風險管理。

今日策略
趁低買入大型內房
(作者持有東方表行)
英之周記 - 黃國英 舊文

青心直說 - 胡孟青 2012年6月22日

青心直說 - 胡孟青 2012年6月22日

青心直說:沽空榜暗藏冷箭 - 胡孟青
企業上半年業績,受去年同期高基數效應影響下,唔慌好睇;滙豐中國PMI回落至7個月低位,經濟增長保八越來越似神話,大市亦乘機推牌重來。

近幾日曾經出現過的升市,某程度上受平空倉及對冲央行救市行動驅使,但是,基本因素中的盈利問題仍不得不提。

單從上周已經最少有四間金融機構下調內地經濟增長預測可知,一旦增長預測被降,盈利預測肯定隨之下調。

投資者假如堅持要炒短線見底概念的話,相信最理想時機,將為分析員啟動新一輪下調盈利及目標價周期的開始,當市場信心與情緒再度轉差,才好出手。

向上炒不成,向下炒亦不失為另一條財路之蹊徑,一擊即中的基本條件,係市場早已對某上市公司資質半信半疑,管理層又難以即時作出快速反應,一個半個疑似化身渾水的不知名民間研究公司報告,縱使報告中不少內容均屬路人皆見炒冷飯之作,但是,關鍵係要譁眾兼出位,套用一些連阿婆都知的案例,如將之等同於「龐氏騙局」的上綱上線,成功借傷成毒,觸發市場掀起拋售潮。

散戶自求多福
單日近10億股成交的恒大(3333),昨日在3.6元懂得止跌,此價巧合地為近期最密集兼大額拋空平均價4.50/4.70元水平的八折,不足一個星期向下炒勁賺兩成,真和味!

假如放料炒上屬市場操縱行為,夾錢開一家不叫檸檬,或者可以叫香蕉或士多啤梨的放料機構,引發恐慌拋售,向下炒賺大錢,又是甚麼?算了吧!買得來自深圳河以北或者沒有引渡的寶島產品,在沒有品質保證的香港賭場,投資者唯一可做,就是自求多福!

胡孟青
獨立股評人
上一則: 財智語陸:繼續OT純粹交差 - 陳永陸
下一則: 投資的天空:揸重貨宜先減持 - 張士佳
青心直說 - 胡孟青 舊文

論盡股壇 - 黃偉康 2012年6月22日

論盡股壇 - 黃偉康 2012年6月22日
黃偉康 論盡股壇 無添加
近日看報紙的時間有沒有多了一點?港聞不斷為曾特首倒數的同時,對CY的摩拳擦掌味道亦轉趨濃厚,還有就是有人辭官歸故里,有人漏夜趕科場,但最重要是很多人都忍不住口,講多兩句;至於畫面一轉,體育版近日

最Hit的當然是歐國盃,之後有倫敦奧運,無論大家由現在台走到有線台,又或者一直支持網上台,報紙的體育版大家仍然會關注,尤其是一些另類「體育」新聞,只有報紙才會報道。

至於娛樂版,當然是一年一度的港姐選舉,而且最重要是港姐最好睇並非決賽直播,反而是近日一連串的報章新聞,原因?電視所有事情都是經過包裝,要看真實的一面?只有報章才可。正如黃子華曾經說過,如果男士懂得說謊,那麼女士在這方面的能力,有過之而無不及,主要原因是現在女士已不會化妝,只懂得喬裝。每次想起黃子華這個經典言論,同時間再看到不少化妝、美容品牌不斷標榜「無添加」的時候,內心都忍不住笑了出來,「無添加」?產品無但用家又如何?何時才可以反璞歸真?

當我問這句說話的時候,報章已轉到財經版上,結果發現比女性更懂得喬裝技術的是一眾自稱專業人士的金融及商界分子,由一個國家,到一家公司,都可以幫你由醜女,變成為一個美女。最佳例子?提了很多次,希臘就是由高盛一手改造,還有「雷曼迷債」,由名字開始喬裝,加入債券一詞就由高風險產品變成零風險產品。

至於近日不少公司被質疑帳目出現問題,最後不少上市公司之管理層和不少男、女星一樣立即摸一摸自己的鼻子,說自己貨真價實,又或者說只是現在的化妝品質素較佳,所以令自己的樣貌變得更漂亮,但問題是一年前與一年後的「相片」,有如此大分別?明明喬裝,仍然說自己是化妝,明明面尖了,說只是打了陰影,鼻高了因為鼻敏感,上市公司高層面對真與假的傳聞,原來可以與明星之回應一樣,但問題是娛樂圈之生存之道是帶歡樂給大眾,所以喬裝取代化妝,我絕對接受,但金融界何時變了帶給歡樂予大眾的行業?所以不要說喬裝,化妝都難以接受。

不想點名批評哪一家公司,但實情是我有不少內地朋友都表示,近日內地樓市真的開始出現劈價之情況,原因是不明朗因素太多,所以不少富豪不單在物業上開始套現,而且有將資金調離中國之情況。從近日一些資金流出中國的數據分析,問題又真的令人憂慮,而且趨勢似乎正在持續及蔓延,所以當不少房地產公司強調內地樓市沒有問題,但數據及實情又好像並非如此時,我不會忽視Citron的想法,因為不少公司之真面目可能在第三季才會反映。

PS:周三晚飯時,意外發現一位新相識之朋友居然是我的讀者,原來我這篇文章真的有讀者,所以我會繼續努力,帶給大家「無添加」的作品。

黃偉康 (逢周一至周五見報)
筆者為靈獅控股主席兼行政總裁
wong.waihong@yahoo.com
weibo.com/wongwaihong
論盡股壇 - 黃偉康 舊文

施永青 am730C觀點 2012年6月22日

施永青 am730C觀點 2012年6月22日

C觀點 - 施永青
理性地逐步解決丁權問題
(2012年06月22日)


昨文指出,處理丁屋問題,不宜訴諸情緒,以為用一刀切的方法就可以解決。這只會引起原居民的集體抗爭,導致社會分裂,釀成禍害。

然而,丁屋問題確是香港社會必須要面對的問題,不及早作部署,問題就會逐步深化,將來就會更難解決。

一間丁屋,佔地起碼700呎。如果一個新界男丁就得佔這麼多地,哪裡去找這麼多的地建丁屋。因此,現時有些人有丁權也找不到可建丁屋的地(因丁屋只可在某些認可的鄉村周圍300呎的範圍內興建)。這對新界人也沒有好處。

因此,首項值得考慮的紓緩丁屋問題的方法,是讓丁屋可以像市區樓一樣向高空發展。一間丁屋有三層,每層700呎,合共2,100呎,那就不如建些高樓大廈,內含大量2,100呎的單位算了。

政府可以容許發展商去收集丁權,收夠一定的數目,就可以合起來建一座大廈,每個男丁一樣可以分到2,100呎的建築面積,那土地資源就可以更有效地利用,令土地緊張的情況可以紓緩。

當原居民接受以大廈單位代替村屋的安排之後,政府可在適當的時候進一步檢討2,100呎是否一個普通香港家庭所需要的恰如其份的生活面積。一般香港的小家庭,能住上一個七、八百呎的單位,已算不錯;能夠住上一千呎單位的家庭,佔全港家庭數目的10%也不夠。即使原居民該得到某些優惠,也不用住2,100呎那麼多。

因此,政府若是善於談判,一定可以說服原居民,接受細小一點的生活面積。這只是按社會的實際情況,作一些技術上的轉變,並沒有影響原居民的住屋保障,原居民要反對也很難找到充分理據。

此外,政府還可以收緊批建丁屋的尺度。現時,凡在族譜上獲登記的男丁,都可以有建屋權,但其實新界有不少原居民早已移民外國,根本無意回港生活,他們只是利用原居民後裔的身份,出售建丁屋權而圖利。政府雖說不會批這類人建丁屋,現實是政府經常被騙。原因是何謂有意在香港生活不易界定。最簡單的做法,其如凡持有外國國籍的都視作放棄建丁屋權。丁屋的原意就是給原居民居住的,不是給他們圖利的。

這種做法無可避免完全損害一部分既得利益者,一定會有人反對;但反對的人大部分不在香港,對多數留在香港生活的原居民影響不大,令反對力量不容易凝聚起來,政府應可以應付。

以上的做法雖不夠徹底,但可以緩進,好過一刀切,切不落又放棄。可斬件去做的方式還有很多,留待將來時機成熟時再談吧!

上一篇
施永青 am730C觀點 舊文

投資坐標 - 曾廣標 2012年6月22日

投資坐標 - 曾廣標 2012年6月22日
中港照相高息招徠
三月底年結的公司陸續公佈業績,盈利及派息均上升的股份股價隨即上升,再次說明「派息才是硬道理」。麗悅酒店(2266) 每股賺30仙是意料之內,末期息10仙,全年共派12仙, 市場有驚喜,股價隨即升抵我的1.45元目標價。長線我繼續看好,惟近日股價升了不少,我當然不主張高追。

中港照相(1123) 繼續「賺少派多」政策,不過,公司業績有所改善,每股盈利升了約1倍至3.8仙,兼且已補交稅款,末期連特息共4仙,連同中期息2仙, 全年合共派息6仙,較上年增加1仙。

然而,長期「賺少派多」等於吃老本,股東權益每年都減少,幸見到管理層開始「給力」,公司所擁有的品牌優勢逐漸發揮出來。

中港照相以代理日本巨企富士菲林旗下的產品為主,雖然去年經歷核災,為日本產品帶來輻射陰影,但富士菲林連續推出X系列高級小型相機,迅即在競爭激烈的數碼相機市場佔有重要位置,中港照相作為香港獨家代理,在這方面的收益取得重大突破。未來X系列仍會有多款新機和鏡頭推出,專業人士認為大有挑戰小型機王萊卡之勢。

業績好轉 可揸長線
富士菲林的美容品在日本是高檔的中價產品,由於把菲林的保鮮技術用於美容護膚,故迅速成為名牌,中港照相獲得香港代理權後已開設了多間分店,不過,日本核污染的陰影曾令美容品的擴展受阻,至近期消費者逐漸淡忘,中港照相再展開宣傳活動,又準備在年內多開分店。據了解,不少客戶是日本遊客,因為日圓匯價高企,在香港買富士美容品稍為便宜。

快圖美連鎖店的業務近期亦取得進展,在即影即有產品和數碼打印方面都有新的點子,包括加強同迪士尼合作。相對於其資產實力和品牌優勢,我認為中港照相的業績還有大幅改善空間,管理層長期維持派超高股息政策,中港照相資產淨值有大幅折讓及擁有大量現金(合每股約5角),現時業績開始好轉,適合「好息一族」回吐時低吸長線持有。

投資坐標 - 曾廣標 舊文

經濟與投資 - 石鏡泉 2012年6月22日

經濟與投資 - 石鏡泉 2012年6月22日
大市升定跌?
昨日恒指最低見19,258,期指最低見19,250,使不少好友心痛,因為希臘解困之後,個市應升嘛。

不過市場變化不是由個人意志,而是要由集體意志去決定,如大家考慮集體意志,則大家就可能不會對昨日恒指回落感到意外,因為筆者在昨(21日)和前(20日),在經濟通有分析過,文如下:

無料到
伯南克無料到,全世界都估到,昨日筆者亦估到,只是估不到他仍跳扭腰舞,不跳Tango。筆者昨文如下:

「冇QE有Tango
《選股情報》儲局今晚(20日)結束兩日議息會,會公布會議結果,估計是冇QE有Tango。

要有像QE1、QE2規模的QE,要先出現四個情況:
(1)美失業率回上9%;
(2)標普500回跌至1,200至1,250;
(3)美GDP增長率低於1%;
(4)美通脹率低於1%。
不一定要四個齊出現,但起碼有幾個會出現。由於短暫期內這些淡情況不出現,故應是冇QE。

不過美儲局如全無行動又不成,故美儲局極有可能在6月30日完了Operation Twist後,推出Operation Tango,去買按揭證券。

另外,為免市場擔心今時冇QE,就即是收回QE(銀根)起見,可能不會再講會維持低息一段長時間,而會講,如失業率不回低於7%,通脹不升高於3%,就會一直低息的掛鈎言論,以免市場會錯意,行錯邊。

這個「7%與3%」只是筆者舉例之言,究竟會是7.5、6.5、3.5還是2.5就由美儲局決定。

由於這些公布會較虛,市場可能會先「挫」一回始再升,若然如是則這個「挫」可以是個入市機會。這可會是19,200/19,000水平?」

筆者看今次恒指下見19,200、19,000(或更下?),應是個可以的入市位。但入市買甚麼?之前又應沽甚麼?都不能斷估。投資者要想在股市淘金,要好好求知才是。

月前筆者介紹過鄭樹英教授出的《鱷口下的賺錢術》一書,至今已連續兩個月居商務同類書的銷售榜首,無他,鄭教授不是學術界出身,而是投資界出身,只是炒而優,在炒界退休後才入教界,因此其書所教的八招,招招易用、有用。這是炒界人士的特色,講咁多口水,個市都升(跌)咗啦!

今時經濟日報出版社跟商務印書館合作,6月20日至30日凡於商務印書館買鄭樹英投資之書,可以免費參與鄭樹英教授主講的投資講座,睇唔明可以問到明,認真抵,詳見另稿。

更正:昨日許沂光先生《港交所的頭肩底》一文中,因編輯之誤,把港交所的日線圖「可能」以頭肩底形態回升,誤以為是「正以」頭肩底形態回升,本報謹此向作者許沂光和讀者致歉。原文如下:

「港交所購入LME可能是正確的投資策略。其日線圖可能以頭肩底形態回升。未來動向值得留意。」作者原意是提醒讀者現時「甚麼也不要做」。

許沂光先生之專欄將於下周一繼續。
經濟與投資 - 石鏡泉 舊文

品中資 - 李飛揚 2012年6月22日

品中資 - 李飛揚 2012年6月22日
22/06/2012 09:46
《品中資-羅國森》國企內房股始終較穩陣!
《品中資》昨日(21日)內房股又遭遇一次不大不小的股災,事緣民間調查沽空機構

Citron發表一份報告,指出恆大地產(03333,下稱恆大)只是表面風光,其實該公

司有很多隱藏負債。在這個消息拖累下,恆大股價單日下跌一成一。
而受到恆大事件拖累,其他內房股幾乎無一倖免。一時間,內房股變成投資者手上的「燙手

山芋」,恨不得馬上沽之哉。
我在本欄也多次提過,一隻優質的內房股,財政穩健是重要條件之一,因為房地產開發涉及

的金額龐大,投資期相對較長,加上很多公司都是透過銀團貸款去融資開發,故整體風險其實不

小,如果管理不善,確實很容易出事!
姑勿論恆大事件是否屬實,大家投資內房股時,就是需要承受這些額外的風險。如果大家很

想投資內房股,但又想減低這方面的風險,我認為,較佳的方法是選擇國企的內房股。

*大部分內房股屬民企身份*
整體上,在接近20隻較多人留意的內房股之中,大部分都是民企股,屬於國企的內房股,

或者有國企背景的內房股只得寥寥幾隻。
當中兩隻龍頭股中國海外(00688)和華潤置地(01109),就是難得「又紅又專

」的國企股,至於我今日準備品評的越秀「孖寶」,越秀地產(00123,下稱越地)和越秀

房地產信託基金(00405,下稱越房)也擁有不折不扣的國企身份。

我不是說,國企身份就不會出事。如果是資深股民的話,應該記得粵海集團。早年廣東省駐

港的窗口公司粵海集團就曾經因為管理不善,而導致資不抵債,差點要清盤收場。但最終「阿爺

」也肯出手相救,結果才「倖免於難」!
我只不過認為,相對來說,內地對民企內房股的整體監控始終不及國企嚴緊,所以,民企內

房股出事的機會始終高一點。另外,如果是國企的話,最終都有「阿爺」照住(最後是否相救也

不是絕對的),情況應該會好一點。不過,國企內房股不代表股價不會下跌。

就昨日而言,國企的內房股也是無一倖免,但性質屬房地產信託基金的越房,股價相對硬淨

,全日只是微跌0﹒2%,算是抗跌力很強的內房股了!
好了,言歸正傳,今日我想正式品評一下這對越秀「孖寶」。
*越地業務曾欠焦點*
雖然今時今日這對「孖寶」都是專注房地產業務,但曾幾何時,前稱越秀投資的越地,當年

是一家業務分散的紅籌公司,業務包括地產、收費公路、造紙及水泥等,欠缺一個焦點。

但亞洲金融風暴後,在港上市的紅籌公司,絕大部分都由多業經營轉為單一或一至兩項業務

集中經營,例如華潤創業(00291)選擇了零售為她的主業;上實控股(00363)選擇

了基建和地產等。
而屬於廣州市駐港窗口公司越秀投資就一步步「砍掉」非核心業務,集中資源發展地產,經

過多年的轉變,今時今日的越地,已經是百分百的地產股。
今年5月,越秀孖寶更公布了一個備受市場注目的大宗交易,就是越地將廣州國際金融中心

(IFC)注入越房,作價134﹒4億元,令到越地會集中地產開發的業務,而越房則集中物

業投資。事實上,越房本身已經是一隻房地產信託業金,手上持有多項位於廣州的寫字樓和商場

物業,每年營業額就是該幾項物業的租金收入。
越地股價今年以來明顯跑贏大市,年初至今升幅逾七成八,而越房的股價只升不足一成,而

兩家公司復牌後(由於是項收購,越地和越房於5月初曾經停牌多日),仍然以越地的股價較為

堅挺,似乎反映這宗收購最終是利好越地呢!
是耶非耶?由於篇幅關係,下次再續。《經濟通通訊社資深分析員羅國森》

品中資 - 李飛揚 舊文

一名經人 - 羅家聰 2012年6月22日

一名經人 - 羅家聰 2012年6月22日

羅家聰:四大央行皆收手量寬還待最後頭 (2012-06-22 12:42:31)

轉載▼

聯儲局會後決定「有OT、無QE」,為市場預期之下限。比較過去兩份會後聲明,今次無論在經濟或通脹上均見轉淡。聲明近尾還新增一句委員isprepared to take further action,以促進sustained improvement in labormarketconditions。經濟轉差是有目共睹的,緣何今年4、5月間歐債爆到亂七八糟,當局不趁OT到期而改QE呢?照過往經驗,剛說延續OT半年,不似會在年底前,甚或下一、兩次會議便即轉QE。背後有何原因?

核心通脹成關鍵
常言道「聽其言不如觀其行」。看看聯儲局的資產規模【圖1】,即見其實早自去年7月中,當局已開始「收手」。去年9月下旬推的OT,根本沒有新增資金注入銀行體系;而去年中「收手」的一刻,正是美國核心通脹急升之際。盡管近月油價在環球risk-off下大跌令整體通脹回落,但核心通脹未見跟隨,依然「超標」。這可是無QE的主因。

誠然,不只美國,歐洲也見「收手」。歐洲央行在去年底、2月底的兩輪LTRO後,核心通脹並無因歐債危機而怎回落,而歐洲央行資產水平亦自3月起停下來【圖2】。至於英國,雖然核心通脹「大幅回落」,但仍在2%以上,整體通脹更冠絕G7貨幣體。雖然踏入5月全球跌市,不過,英倫銀行亦自5月初起停止擴大央行資產規模【圖3】。

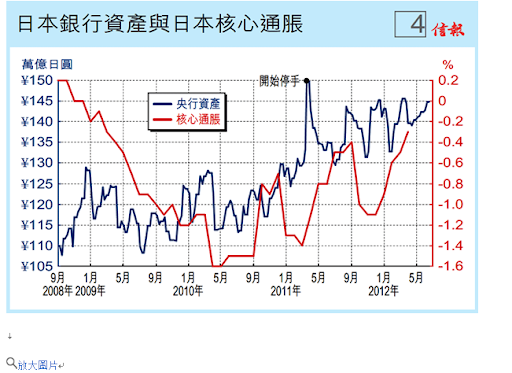
那邊廂的歐美個個「收手」,這邊廂的日本,其實一樣在通脹壓力下早也「收手」。即使以核心項目計日本三年以來從未通脹,但物價變化的方向卻與央行資產息息相關【圖4】。

綜觀四圖,其實四地的核心通脹均多少與央行資產成正比,而此象在2010年初起尤其明顯。印銀紙而未見通脹,只因資產價格(尤其是樓價與及衍生工具價格)去杠杆使貨幣乘數效應以至貨幣流速遽減,從而制造一時間的通縮,即V跌大於M升;不過,隨著樓市早已低迷、衍生市場早已沉寂,杠杆去無可去下,M升必將蓋過V跌。

歐美樓市、衍生市場實在早於2008年大跌,時至今日這些巨型杠杆已去剩無幾。即使現在出事的債市,本質上不屬大型杠杆,縱再「去」的也是歐洲銀行體系的信貸。鑒諸貨幣政策效應滯後一、兩年(2007至2009年零息、QE,2009至2010升市、複蘇)而言,照理推算,四大央行2011年發力催穀的效應將在今、明兩年見功。

長債息差不騙人
果如是者,一如2007年底至2008年中之衰退初期但物價滯後的「滯脹」現象,絕對有可能重現。央行若在選舉前後制造滯脹,而期間被迫強行寬松,結果只會通脹失控、後患無窮。

美歐英日四大爛幣之所以未敢放肆鬥印,除了考慮到「幣貶物漲」的本有現象外,顯然還有對手威脅這個新的因素。沒有選擇固然無可奈何,但若有新的貨幣加入戰團,如人民幣般蠢蠢欲動,則不同了。只要有一只大幣不爛,這「鬥印」遊戲便難玩下去。由此說來,四大央行突然「收手」應是經過大腦,而齊齊「收手」則是傾過的共識。

要知貨幣的通脹壓力、幣值前景,長息是最騙不到人的數據。歐羅區雖有17國,但17國長息各異,則反映著她們是否適合用同一貨幣。所謂物以類聚,高息歸爛幣,低息歸好幣,長遠發展必如此。

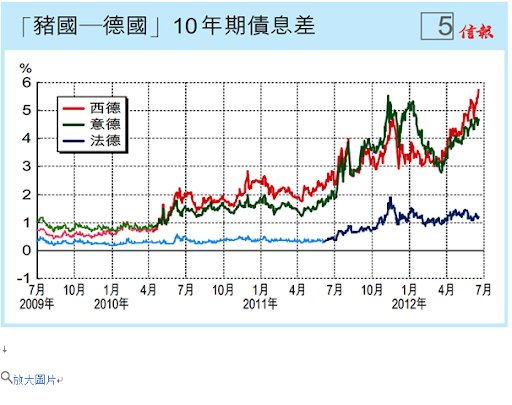
先看看豬國吧,不計沒救的希臘及沒發新債的愛爾蘭,從餘下三豬的10年債息比德國10年債息高出的息差所見,其實兩年前(2010年4月)已有資金結構性從西、意流到德國,而一年前(2011年7月)更自法國流走【圖5】。債市資金結構性轉移的背後,自是反映流走國始現債務危機;息差愈大,危機愈大。

豬國資金逃到德國,毫不出奇,但德國本身的債務比率亦不低,又有否資金流走?不妨比較德國與周邊國家的長息。德國與芬蘭、荷蘭及奧地利等同用歐羅的息差而言,是負數的,理論上講,後三者仍有資金淨流進德國,不過,從近半年以來息差收窄所見,這淨流有減慢跡象,而驅使息差收窄的是德國有倒流至這三國的壓力(pressure)──反向力已出現,只差實淨流向未逆轉而已。而這反向力,對奧地利尤為明顯【圖6】。

德國資金亦外流
若將德國較諸非用歐羅的北歐三國,則見這股從德國流走的壓力曾在去年出現過。今年4月至今,德國已有資金流走壓力,到丹麥、到瑞典,以至近月到挪威【圖7】。但要留意,不同貨幣的息差,是正是負未必反映資金流向,有可能是彙率升跌的結果。

至於較諸主流貨幣國的息差,如圖所見,自2010年第二季至2011年底的年半間,德國資金已見流到美國、英國及瑞士的壓力;而今年4月起,這種壓力再現【圖8】。

從上述過去一、兩年的「長錢」部署所見,盡管德國暫仍是歐羅區的資金避難所,但已隱約看到逃往周遭非歐羅國以至美國的跡象。而這種流,在歐羅一天仍未散檔前,難成氣候;但到他朝歐羅真有解散危機時,這種流或會一發不可收拾,歐羅亦可能因這「自我實現」(self-fulfilling)的信心危機下加速瓦解。

固然,屆時央行或會連手幹預,只不過當這股流是足夠大時,恐怕央行連手還是不敵市場力量,即使幹預也幹預不來,最終唯有讓步至讓資金「有秩序」流走、讓歐羅「有秩序」暴跌,甚至「有秩序」瓦解。

要促成這個局面,一定是歐羅區內有核心國家──所指的當然是西班牙、意大利,出現一發不可收拾的危機。去年敝欄已經發現,當債息結構性地偏離5厘、7厘水平後,必將失控上升,原因簡單,國家資產由國民收入(GDP)所累積而成,故國家資產增幅長線與經濟增幅掛鉤,假使經濟增幅結構性地低於債務增幅,該國便陷入長線資不抵債(insolvent)而非短線周轉不靈(illiquid)的局面,即「長線也計唔掂數」。

歐洲而言,長線(而非一、兩季)經濟增長多不逾5%(實是1%、2%),一旦債息偏離這水平太遠(死線不定,但卻有的),市場自會預期違約,債市出現惡性拋售,而債息亦失控上升。

美元需求必大增
一個月前,敝欄曾刊希臘與西班牙10年期債息拼圖一幀,今更新並重刊【圖9】。觀圖所見,更新數據後並無走樣,縱近日西班牙10年期債息「大幅回至」6.5厘水平,亦在預期之內,因當年的希臘10年期債息也是在5厘、7厘水平浮遊了好一段日子過後,才踩上一級至10厘上下再浮一輪,浮呀浮,浮到30厘才正式違約。故曰還可拖一會。

再拖一、兩年待歐羅將散,美元需求定必大增。屆時才推QE3狂印,還未遲呢。


一名經人 - 羅家聰 舊文

財智語陸 - 陳永陸 2012年6月22日

財智語陸 - 陳永陸 2012年6月22日

財智語陸:繼續OT純粹交差 - 陳永陸
一如之前所言,伯南克沒有在此時推QE3,子彈無謂亂花。至於繼續進行扭曲操作(OT),亦是市場預期之內,但對目前美國經濟刺激不大。OT目的是繼續壓低利率,而其作用是希望作為物業按揭供款的參考利息下降,從而令國民增強消費力,間接地刺激經濟。

問題是,過去華府用無形之手托股托債托滙,目的是希望透過財富效應來刺激消費,但明顯所見,美國的消費動力未見有明顯起色,既然財富效應未見成效,更不用想透過減少供款來間接地刺激經濟了。所以OT的持續,只是聯儲局向市場交差的動作而已。

市場早已預期,今次聯儲局暫不推QE3,港股回吐按理與此無關,反而6月滙豐中國PMI初值創7個月低位的48.1,新出口定單創三年新低,才是昨日跌市的藉口。

有心人借內房搵食
內地PMI差乃預期之內,要不是中央早前也不會搞一輪微調及減息,問題是後市賭中央繼續救市還是大家炒中國的基本面弱呢,這才是後市去向的主題。早前中央表示不會重演2008年的四萬億元人民幣救市措施,除了因為換屆的政治因素外,我相信是中央意識到外圍疲弱經濟會持續拖着中國的經濟後腳,而不一下子曬冷救市,就是為了應付不時出現的疲弱經濟數據。

今次6月份PMI進一步走弱,是否判了中國經濟死刑言之尚早,始終6月份外圍經濟持續不景氣,而減息效應對經濟刺激仍未反映,所以今次PMI走弱,對市場的影響應短暫。反之,如果7月份依然走弱,則會較令人擔心了。

昨日最觸目的是恒大(3333)股價急挫,Citron報告內容是否真實有待證實,但幾敢肯定的是,有心人一定配合報告搵食,連帶其他內房股也受壓。日前已指出內房股是炒大型上落市,不借壞消息殺下來如何買平貨?

陳永陸
獨立股評人
上一則: 實戰理論:沽壓不大萬九可守 - 沈振盈
下一則: 青心直說:沽空榜暗藏冷箭 - 胡孟青
財智語陸 - 陳永陸 舊文

實戰理論 - 沈振盈 2012年6月22日

實戰理論 - 沈振盈 2012年6月22日

實戰理論:沽壓不大萬九可守 - 沈振盈
美國議息後,沒有太大的驚喜,導致港股出現調整。由於伯南克沒有在聲明中提及推行QE3,只是將OT延續至年底,這令市場失望,因而出現短暫回吐。當然,自周一希臘大選有結果後,市場的預期已有改變,因為覺得危機已紓緩,推QE的逼切性已不大。

以昨日港股的跌勢而論,其實沽壓並不算大,可能本月是由好倉主導,相信這數天就算出現調整,幅度也不會太深,估計19000點關口可守得住。外圍方面,油價及金價皆跌,但跌幅不算犀利,黃金只是在上升通道內波動,油價則略為走軟。反而歐元繼續保持強勢,兌美元企穩於1.26樓上。

結算前難見突破
今次的會議,其實只是一切冇變,維持原狀,市場之憂慮源於大家最初寄予厚望而已。下一部要觀察的,就是經濟數據的變化,且看會否繼續出現較差的數據,令聯儲局有藉口進一步推行寬鬆政策。

股份方面,零售股表現仍強勁,雖然午後跟隨大市回吐,但大部份仍算是企穩。

這兩天周大福(1929)的走勢不俗,似乎已擺脫了上市後出現的跌勢。講真,當日上市大部份評論皆不謀而合地認為定價太貴,早前跌至9元水平算是較為合理,短期目標可睇10.5元,若有機會回落至9.5元水平,應可吸納。

下周期指結算,市況難有驚喜,相信要待結算後才有望出現較明確的方向。若這數天大市回落轉倉,則7月份做好倉的機會較大。

沈振盈
證監會持牌人士
上一則: 曾淵滄專欄:存心造假股民難防 - 曾淵滄
下一則: 財智語陸:繼續OT純粹交差 - 陳永陸
實戰理論 - 沈振盈 舊文

環球經濟 - 王冠一 2012年6月22日

環球經濟 - 王冠一 2012年6月22日

王冠一財經專欄:峰會落幕留有尾巴

財經 - 環球經濟
王冠一
2012/06/21, 週四
於墨西哥舉行的G20峰會正式落幕,峰會於重要議題上並沒有取得實質進展,對於最備受關注的歐債問題,各國領導人亦未有施加太大壓力,只擲下一份厚厚的家課冊,讓歐洲各國於下周的歐盟峰會去自行尋求答案。美國財長蓋特納坦言,下週四及週五舉行的歐盟峰會,才是真正具決定性的峰會。

今次是美國金融海嘯後第7次G20峰會,亦是美國總統奧巴馬於11月大選前最後一次亮相的國際舞台,峰會有眾多主題,包括敘利亞暴力活動、伊朗核談判及國基會增加防火牆彈藥等,但最備受關注的仍是歐債問題。由於歐元區17國中,只有4國參與此次國際峰會,這些國家雖然面對其他國家施壓,亦盡量避免在下周的歐盟峰會前作出任何具體承諾。

峰會的最大成果,可能是國基會成功取得4560億美元增資,令其備用資金接近倍升至約7000億美元,有更充裕資源對抗經濟危機。中國答允貢獻當中的430億,僅較日本的600億和德國的547億美元為少,其他金磚國家包括俄羅斯、巴西和印度亦各承諾增資100億,反而美國則未作出增資貢獻。其他議題方面,奧巴馬與俄羅斯總統雖同意敘利亞暴亂應該結束,卻口惠而實不至,二人於峰會上仍然冷眼相對,未能破冰。

峰會的公報草案敦促未有背負重債問題的國家,要作好經濟一旦放緩便要採取行動刺激增長的準備,亦表示各國會緊密合作,強化復蘇,以應對金融市場的緊張情緒。草案雖要求歐元區國家採取所有必要措施捍衛歐元區的完整和穩定,促進金融市場的正常運轉,但沒有具體提及歐元區國家要採取哪些措施。不過,峰會領袖仍向歐洲盟友提出了一些任務要求,希望歐盟於下周的峰會能找出解決方法。所指任務包括:打破主權債及銀行債務相互影響的惡性循環〔feedback loop〕、壓低歐元區部份成員國的舉債成本至可負擔水平,以及與希臘新政府衷誠合作,確保希臘可留在歐元區實行所需改革。

歐洲各國同意邁向建造更融合金融體制,包括共同銀行監管、資本重組及存款保障等。對於意大利總理蒙蒂提出動用歐元區4400億歐元紓困基金購買國債的可能性,德國不置可否,但堅決反對歐洲穩定機制〔ESM〕直接注資銀行。雖然會議中途英國報章報道,德國對動用5000億ESM及2500億歐洲金融穩定設施〔EFSF〕紓困基金購買出現危機國家主權債的立場軟化,刺激歐元急升,但原來ESM已擁有買債權限,只不過受助國家要接受預定條件。

峰會的另一小插曲是英國首相卡梅倫與法國總統奧朗德的口舌之爭。前者表示,法國若堅持向富人加稅,英國會攤開紅地毯迎接法資企業來投,奧朗德則以歐洲必須團結一致作為回應。

無論如何,國際大型峰會往往舉行日子短而議題長,無實質成果並不令人意外,今次峰會已留下尾巴,讓下周的歐盟峰會去接棒。解鈴還須繫鈴人,歐債問題始終要歐洲自行解決,下周的歐盟峰會料會討論解決危機的路線圖,其對金融市場的影響力,將不下於今次的國際大型峰會。

王冠一
www.wongsir.com.hk 下一個 >
新增評論 名字 (必須)
傳送 (Ctrl+Enter)
Cancel
JComments
環球經濟 - 王冠一 舊文

看圖佈陣 - 祝文韜 2012年6月22日

看圖佈陣 - 祝文韜 2012年6月22日

看圖佈陣:守穩頸線毋須擔心 - 祝文韜


聯儲局決定延長扭曲操作(OT),未有推出QE3,符合市場預期,對港股影響中性,恒指低開38點,及後滙豐公佈創7個月新低的中國PMI數據,成為中港股市跌勢的觸發點,恒指收報19265,跌253點,與全日低位僅距7點,成交473億元。

恒指連日出現陀螺後,昨日以陰燭幾近回補周一的上升裂口,但成交未見明顯增加,屬乾挾上落格局。頭肩底形態已經確認,加上技術指標偏好,MACD保持牛差,短線反彈並未結束,回調只要守穩頭肩底頸線19000水平,毋須擔心,後市仍有條件再挑戰剛處5月跌浪0.5倍黃金比率的50日線(19686),甚至20000關。

一份Citron叫人沽空恒大地產(3333)的報告,齋吹欠實質支持,已令民企風聲鶴唳,證明市場人心虛怯。淡鱷出兵必有部署,相信恒大只是開始,其他債重內房股隨時火燒連環船,富力地產(2777)昨跌近6%,收報9.96元,成交1619萬股,不得不防。

富力RSI失守升軌
富力年初自6元水平起步,周一高見11元,不足半年已累升逾八成,MACD及RSI均呈頂背馳,昨以大陰燭下跌,險守起自5月18日的短期升軌,MACD重現熊差,9RSI率先失守升軌,後市不容樂觀,下方較大支持是9元水平,仍有一成潛在跌幅,有貨者宜先減磅。

祝文韜
上一則: 期指戰況:19100之下再開好倉 - 吳六奇
下一則: 悶戰兩周太古城零的突破本月交投料海嘯後新低
看圖佈陣 - 祝文韜 舊文

中環在線 - 李華華 2012年6月22日

中環在線 - 李華華 2012年6月22日

中環在線--蔡中虎:阿爺唔低B - 李華華


CF話如果阿爺真係勸佢退選立法會,咁即係代表驚佢贏硬咁話喎。程志遠攝

立法會就嚟改選,市傳保險界現任議員「波哥」陳健波連任掂硬,皆因阿爺出口勸退佢嘅主要對手、中銀人壽執行總裁蔡中虎(CF)。點知CF同華華講,佢都冇話過要出嚟選,所以阿爺都冇得出口勸佢退選;佢仲話,阿爺點會做啲咁嘅嘢吖。

對於呢個勸退傳聞,CF大力澄清,話都唔知啲人喺邊度聽番嚟,反而估計可能有人想放風逼佢出嚟選。而佢自己就仲未決定係咪再選,所以唔明點解會有「阿爺勸退選」嘅傳言。佢仲自辯話如果阿爺真係叫佢唔好選,咪即係當佢贏硬驚佢選到?所以叫大家「咪當阿爺咁低B」喎。

唔知嫁唔嫁好
CF叫華華唔使咁多揣測,皆因自己都未諗清楚嫁定唔嫁,雖然好多業界朋友認為佢要出嚟畀個選擇業界,但又怕家立法會嘅生態,未必咁適合佢呢亭人囉。咁究竟CF係怕激進抗爭,定係怕通宵開會呢?

上一則: 綠城高層:暫脫苦海
下一則: 中環在線:中國首隻全球債小加有功 - 李華華
中環在線 - 李華華 舊文

投資的天空 - 張士佳 2012年6月22日

投資的天空 - 張士佳 2012年6月22日

投資的天空:揸重貨宜先減持 - 張士佳


聯儲局議息會議結束,只係宣佈將原於本月底期滿的扭曲操作(OT)延長至年底,市場對QE3的期望再次落空,但實際上唔係太令人意外,睇返過去兩次聯儲局推QE,都係選擇市況極惡劣之時。美國現時雖仍處於復蘇路上,最近的經濟數據亦顯示勢頭有點回落,但講到股市表現,有邊個會話佢唔掂?以前晚的收市價計,距離今年高位不足4%,即使無QE令市場失望,美股當晚仍然非常硬淨,可能與部份市場人士所講的無形之手有關。既然無形之手已有足夠能力撐着個市,聯儲局暫時亦毋須用到QE這道板斧,同時延長OT已可顯示自己唔係袖手旁觀。

相比美股,港股表現則相形見絀,昨日幾乎由頭跌到尾,即使唔理有假數疑雲的內房股,部份板塊亦有輕微洗倉的味道。後市去向,有人話已見頂,有人則話應可再彈多點才見頂,不過共通之處其實都係睇見頂,只係早與遲的分別,如有同樣想法,問題便應轉移至幾時走貨,若然重貨,現階段就應減持,若貨量不多,則不妨等多陣才沽,始終持倉水平的多寡對操作思維有重大影響。

至於組合上,如世房(813)跌穿10.66元,會先行沽出一半。中鐵建(1186)如見6.64元,將會全數沽出,兩者皆為長期指令。

筆者客戶持有世房
張士佳
與曾卓鋒(寶來證券業務經理)聯合執筆
(逢周三、五刊出)
上一則: 青心直說:沽空榜暗藏冷箭 - 胡孟青
下一則: 外幣兌港元
投資的天空 - 張士佳 舊文

大行報告 2012年6月22日

大行報告 2012年6月22日

《大行報告》麥格理:Citron對恆大指控很多不成立
2012-06-22 11:21:13
電郵列印獨立觀看字體


麥格理表示,不相信恆大<03333.HK>重大資產負債表外債務。2011年底,恆大有沒有聯營公司或共同控制實體。2011年年底,少數股東權益27億元人民幣,由於收購更多合資項目,2012年將可能進一步上升,但他們的債務應該完全鞏固,而不是隱藏。

該行對2011年的低利率收入沒有很好的解釋,但一種可能性是每期壓制現金約100-150億人民幣。

該行亦估計,收租物業組合價值188億元人民幣,與會計報告差別不大。低租金回報率,主要是由於租住率偏低。

評級維持「跑贏大市」,目標價5.07元。(ad/a)
大行報告 舊文