恆生指數
國企指數
恒 指波幅指數近20日

VIX指數 近5日

上証綜指
深圳成指
滬深300

文章漏咗/建議:按此通知

2012年9月4日 星期二

一名經人 - 羅家聰 2012年9月4日

一名經人 - 羅家聰 2012年9月4日

羅家聰:再而衰,三而竭,三推量寬有何分別 (2012-08-03 09:58:06)

轉載▼

聯儲局會後沒有新措施及沒有QE,唯一重大分別是把上次聲明說法「is prepared to take furtheraction as appropriate」改為「will provide additional accommodation asneeded」。那is prepared to跟will有何分別、further action跟additionalaccommodation有何分別、as appropriate跟asneeded有何分別,以筆者的英文水平分不到。

Q不QE,到底還是兩個考慮:有沒有作用和有沒有後遺症。據學術上的字面所講,QE主要是壓低長息。聯儲局QE的准確日期及數字,大抵可從其資產中的證券持有(securitiesheld outright)得知,其中占最大剛六成的一項是treasury notes andbonds,即分別指2至10年期及20至30年期國債;然而,從這兩次大手買債期來看,這兩輪QE可謂徹底失敗,10年債息分別大升2厘及1.5厘【圖1】。近年沒有QE,債息反而狂跌。

或許這僅口是心非,聯儲局QE意在美股。盡管自QE2起歐亞股市皆跌,但兩輪QE與美股升市似乎有關【圖2】。只是亢奮過後,QE2後的跌市遠大於QE1,是為再而衰。

以聯儲局的雙重目標看,其QE的另一大理據是為刺激就業。QE要令失業率跌,或有時差,果有此效,時差便約8個月。驟看,兩輪QE均有效令失業率跌【圖3】。

不過,有指失業率跌與放棄求職者脫離勞動人口有關。改看非農就業按月新增職位(此數無甚時差),即見QE1的實效(realeffect)很大,但QE2已幾乎沒有【圖4】。稍懂經濟都知,貨幣政策:一、有驚喜的實效比沒有的大得多;二、長線中性(neutral),即無實效。從2011年起沒有實效所見,行逾3年的零息QE已進長線階段。大行待救、高唱QE,媒體無知、與之合唱,一回事矣。一眾FOMC委員皆為教授,不會陪癲。

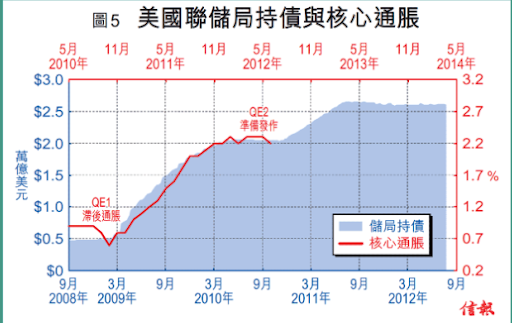
沒有實效是一個考慮,但後遺症是更大的考慮。幣量與通脹,眾所周知相差約2年。拼圖所見,美國的核心通脹似是行在QE1年又3季之後【圖5】。事實上,美國的M2增長在QE2前後,由2010年年中的1.4%急抽至2012年年初的10.4%。這些閑置在國債的閑錢,一旦臨近財政懸崖再炒美債爆煲走了出來,而不肯再進危危乎的股市的話,通脹自會發作;加上近月旱災農產品先行炒上,若再QE金價爆升,通脹豈會不來?

歐次輪QE失效
好了,講飽美國,轉講歐洲。交稿時未知歐洲央行昨晚會後結果。但倒沒有所謂,假使歐式QE再推也作用不大的話,會否推出這命題已無關宏旨。所謂歐式QE,被動式是LTRO,即借錢予銀行待其買債。有沒有效?LTRO是常規操作,早已有之,而每國向歐洲央行借幾多亦是公開的。央行首次大手增貸是去年12月,是為LTRO1;第二次大增則是今年2月底,是為LTRO2。觀乎西班牙LTRO1後,10年債息確曾大跌,有效,但難返5厘以下;及至LTRO2後,長息創新高至逾7厘,是為失效【圖6】。

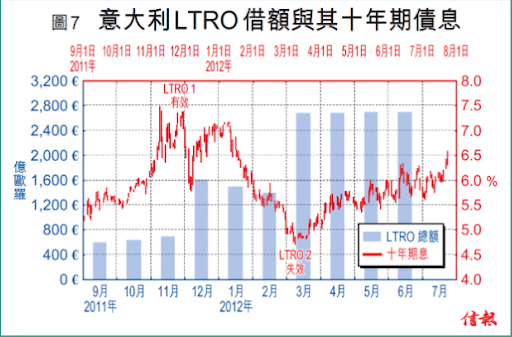
意大利亦見類似現象,LTRO1開始至借LTRO2之前,10年債息確曾跌過近3厘,但自LTRO2至今卻持續上升【圖7】。比較兩地,雖以國債占GDP計,西班牙的68%大大優於意大利的120%,但因債息飆升得快(西息破頂,而意息還未達去年年底高位),其LTRO總額亦較意大利多。由此亦知,誰先爆煲並非取決於債務比率(盡管有關),而是視乎長債孳息與經濟增長的趨勢差距。日本債務比率最高,但亦因息低而未爆。

由此可見,歐洲央行的LTRO首輪有效、次輪失效,相比聯儲局QE的一鼓作氣、再而衰,效果更為「水皮」。畢竟,LTRO是被動買債,那末若如QE般主動買債的SMP(SecuritiesMarketsProgramme),效果又如何?觀圖所見,去年8月大手買債之前,西意兩國長息確曾急跌1厘;一買之下,長息登時倒抽2厘,有過之而無不及【圖8】。歐洲央行半年以來持債總額未減,但期間息跌息升,著實未見SMP與債息有何關系。

誠然,美歐英日四大央行間間QE,以其總資產計,起初兩年(2009年3月至2011月2日)確實與世界股市關系密切;但過去年半以來,世界股市表現已沒有再受惠於QE【圖9】。由此看來,貨幣政策長遠中性一說,不但只適用於實體經濟,也同樣適用於股市。

上文(截至圖8)主要探討歐美QE對自身經濟和金融的影響,而對於亞洲方面,亞洲開發銀行去年年底有工作論文做過研究,其結論也是不大的*。大小都好,我們的焦點反而在首輪與次輪的影響分別。該研究員其實只是拆解資本賬里頭的細項,從而找出美國QE時流到亞太的資金。

觀圖所見,兩輪QE的外流總額均2200億美元【圖10,黑線左軸】,流到亞太共600億美元(灰線右軸),亞洲新興市場220億美元(紅虛線右軸)。鑒於負數反映美國流到亞洲,依圖所見,由QE1至2010年第二季是外流加速的日子,但之後至QE2期間則是外流減慢的日子。及至QE2後期,總體資金反而回流美國。

若只看流入中港韓馬星五地的資金,則見2009年QE1時大舉加速流入,及至2010年年底QE2時也有增加【圖11】,但多屬貸款為主的其他投資(黃棒)。須知此類雖也會炒高風險資產,但主力還靠證券投資(紅棒)這類資金的流入。

通脹將肆虐
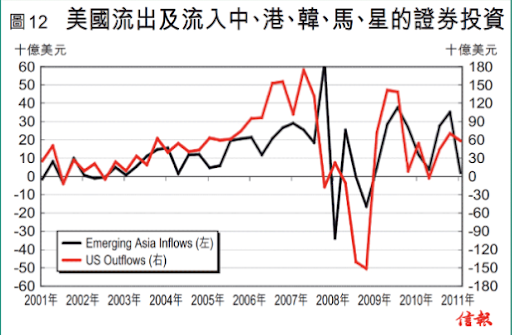
若果只集中證券投資的資金流入【圖12】,則無論從美國流出的數字看(紅線),還是從流入亞洲五地的數字看(黑線),2010年年底的QE2都不及2009年年初的QE1。

QE一詞還不過十餘年曆史,觀乎貝南奇等學者在學術期刊發表之作(可重溫4至5年前拙作),理論基礎頗單薄的。很簡單,為何央行買債(QE)或買長沽短(OT)可改善實體經濟?在下讀遍貝南奇等人的相關著作,未見嚴謹或全面的模型能推此結論,見的不外乎「齋?」。較諸其他政策如通脹目標,理論基礎顯然強得多,起碼可先起個micro-founded的DSGE模型,再假設央行maximiseagent’s welfare,從而推得這與推行flexible inflationtargeting兩者是等價,雲雲。QE?顯然未見如斯嚴謹的推導過程。

既無嚴格理論基礎,而唯一的日本案例亦未見充分實證支持,在金融海嘯情急下,貝南奇做了這個危險實驗。本文證明,QE實也逃不出貨幣政策長遠中性的傳統智慧。無論美英歐,量寬已推兩輪,再做已是QE3或LTRO3。一鼓作氣、再而衰的現象明顯;再推,三而竭應毋庸置疑。央行在市場壓力之下固然可以再推,但肯定不會有大作用,反而通脹作怪令剛邁進的衰退增添滯脹色彩,待明年衰得更徹底時,必將更加精采。







一名經人 - 羅家聰 舊文

財智語陸 - 陳永陸 2012年9月4日

財智語陸 - 陳永陸 2012年9月4日

財智語陸:炒內地救市好短癮 - 陳永陸
港股昨日出現反彈,主因是內地PMI指數低於市場預期,令市場憧憬中國推出一系列刺激經濟方案。當然,這明顯是炒作個藉口而已,因此,恒指最後的反彈幅度亦不足百點。

之前已經說了很多次,在十八大會議召開之前,投資者不應對中國的刺激經濟方案有太大的期望,結果下半年過了兩個多月,中央都沒有任何實質的方案落實,就算人行在7月減息後,都沒有下調存款準備金率,由此可見,十八大仍是一個轉捩點,政策上的大變動,都要等十八大會議舉行後,才可望落實,所以炒內地救市越來越短癮。

事實上,昨日港股反彈,成交不足已是習以為常,不過,H股指數升幅明顯少於恒指,當中內銀股幾乎全線平收,這也成為H股指數反彈乏力的主要原因。

恒指上升主要依賴一眾本地地產股,當中炒作理據是,梁十招後不少地區的樓價仍創新高,新政策予人感覺無料到。

製造業弱油價難大升
不過,整體增加土地供應的大方向是對的,只是樓市供求長期失衡,現在要較長時間,才可見到政策對樓市的影響,我認為地產股短線只會炒波幅,始終政府明顯是要增加供應,地產股升勢會受阻。

隨著本周及下周歐洲央行及聯儲局將展開議息會議,投資者會再憧憬「放水」行動出現,因而刺激金價顯著上升,亦推動一眾金股向上,的確現時無論投資歐元或美元,似乎都不太合適,因為歐美央行的資產負債率繼續上升,只會削弱歐元及美元的價值,從而令黃金升值。

不過,投資者是否繼續追捧黃金,還要留意歐美央行最終的「放水」規模,與市場預期是否相近,故此,當金價升至接近1700美元水平時,投資者其實應該審慎一點。至於油價,在全球製造業表現欠佳時,暫不應有太大期望。

陳永陸
作者為獨立股評人
上一則: 實戰理論:樓市大?徵兆頻現 - 沈振盈
下一則: 青心直說:享受9月反彈市 - 胡孟青
財智語陸 - 陳永陸 舊文

實戰理論 - 沈振盈 2012年9月4日

實戰理論 - 沈振盈 2012年9月4日

實戰理論:樓市大?徵兆頻現 - 沈振盈
昨日文章提到洗腦現象,筆者並無政治取向,只是因為話題在社會中熾熱討論,有感而發,借題發揮,引伸至現今的投資市場之上,以闡述市場的奇怪現象而已。

市場大戶手法高明之處,在於懂得掌握投資者心理之餘,利用斷章取義的經濟理論分析,以誤導投資者,洗其腦,以達到製造錯誤的羊群效應。

10年前筆者在本報指出,強美元不再,市場有多少人接受?結果,美?指數從121跌到70.7。2008年初筆者指出美?已見底,市場不斷以美國印銀紙、美元必跌來洗大家腦。結果美?真的在70.7已見底,至今已四年,仍未跌得下去。投資市場的分析,不能只以經濟理論搬字過紙,否則,經濟學家們全都是一流的基金經理。

只等待導火線出現

至於樓市,性質跟股市不同,但始終會受價值、回報率等基本因素所主導,只是不會跟股市一樣,出現短期的大幅波動,但長線的周期走勢,始終擺脫不了下跌周期的定律。

若以投資市場的情緒及行為,97年樓市大跌的因素及徵兆,現今已出現了差不多九成,只欠導火線而已,相信經歷過97年的市民應有同感。當然,此乃投資的決定,自己亦需要作出判斷及分析。最終,市場會獎勵正確的人,懲罰睇錯的人,到了揭盅派彩之日,便有分曉。

回說大市,仍是反覆上落的格局,恒指暫仍受制於19600點阻力,相信在本周歐央行開會及美國公佈就業數據前,暫難出現突破,短期大市波幅,將介乎19400至19800點區間。

沈振盈
作者為證監會持牌人士
上一則: 曾淵滄專欄:等全球放水考耐性 - 曾淵滄
下一則: 財智語陸:炒內地救市好短癮 - 陳永陸
實戰理論 - 沈振盈 舊文

力筆從心 - 黃毅力 2012年9月4日

力筆從心 - 黃毅力 2012年9月4日
黃毅力 力筆從心 創意教兒—— 愛你變成害死你(2)
最近我在協助朋友教導他的兒子,過程面對了很大的阻力及困難,原因是他的兒子聰明,然而更恰當的說法是「蠱惑」,故此非常難教。

今天午膳時,我與一位出色的銀行家共聚交流。這位銀行家是福建
人,聊著聊著,就對我說起小時候,媽媽告訴了他一個在福建很流行的故事,而這個故事,當地人都是由奶奶對媳婦所說的,相傳是真有其事:

「福建從前有一大富人家,一婦人老來得子,所以對兒子總是過分地溺愛,讓兒子在的成長過程中『要風得風、要雨得雨』,因此在家庭中,不論是面對長輩還是僕人,這位少爺仔亦毫無尊重可言。每次『扭計』時,媽媽便甚麼也應他要求;在街外撩是鬥非、跟人打架甚至被告上衙門,媽媽都會『疏通疏通』,把罪脫甩,甚至由被告變為原告;他高買或偷錢,媽媽總在幕後代他付款或補償,但求草草了事,總之嘛,一切用錢去解決就成了!

有一次,這位少爺仔跟別人爭起女生來,他以為又可以一如以往的橫行霸道,但想不到人外有人、天外有天,原來跟他爭女生的情敵,竟是當今聖上的遠親!結果,對方以其人之道還治其人之身,將他收押監牢並判處了死刑。因爭女生而被判死刑一直還真沒聽說過,因此轉眼間便震驚了整個福建。

他在上絞刑台前一天,這個階下囚提出了一個誠懇的要求 - 就是讓他見媽媽一面。

要求被答允,少爺仔對媽媽說:『明天我便上絞刑台,快要死了。媽媽,我有一個請求可以嗎?』年紀老邁的母親看著三十多歲的兒子,淚流滿面說:『你要做甚麼也可以,我的乖兒子。』隔著犯人欄的他說:『我想喝你的人奶。』年老的媽媽二話不說便脫下上衣,隔著欄杆嘗試哺乳兒子,結果兒子卻不是吸吮母乳,而竟是把她的乳尖一口咬下來,然後吐在地上,母親的傷口登時血流如注!

媽媽十分驚訝的看著兒子,而兒子除了滿口鮮血外,還露出兇狠的眼神,以手指指著媽媽說:『弄至如廝田地,都是你害死我!你把我所犯下的錯誤掩飾並令它成為正確的事,我不長進你覺得沒有問題,我去蝦蝦霸霸你又在幕後把我由被告變為原告,令我顛倒黑白是非,這都是你害我的!今日我自食其果的同時,也要你陪我一齊去死。』」

這個故事在福建流傳了一段時間,有點殘忍,但亦血淋淋地反映著慈母多敗兒的殘酷下場。現在的父母只懂得溺愛,從沒有放過心思及耐性去教導,甚至把黑白是非都顛倒過來。兒女做得不夠好嗎?就叫他們放棄;兒女即使說謊,父母亦信個十足十,一句到尾,他們所作的孽,就讓兩代人甚至更多的人一起承受,實在是一個悲哀。

朋友的媽媽從奶奶口中聽來這個故事,所以自小,其母對他管教非常嚴格,每次他想放棄時,媽媽便會強硬地迫使他完成任務,所以他做事從沒有放棄過,遇到問題只會遇強愈強,勇往直前,終於,他今天就成為了一位出色的銀行大班。

黃毅力 (逢周二及周四見報)
筆者棄警從商,創立自己的商業堡壘,過去十年,遊學四方、拜訪名師;曾就讀於中大EMBA、哈佛商學院、INSEAD牛津管理課程及中共中央黨校,著有《職場求生必殺技》,《創意教兒》等書。

training980@gmail.com Fax:2877 2086
www.facebook.com/EricWong980Page
力筆從心 - 黃毅力 舊文

貸評山下 - 黃元山 2012年9月4日

貸評山下 - 黃元山 2012年9月4日

貸評山下:股民患上歐洲癡呆症 - 黃元山


踏入9月,歐元區的財金官員繼續「開會」當「食飯」,可惜市場及投資者對其烹飪技巧(救市手段)及菜單(救市方案)早已失去期待與胃口。

事到如今,很多人對歐債危機已產生免疫力,即「針拮到肉也不知痛」;投資者則出現「歐洲癡呆症」,對時好時壞的市場消息,在認知、分辨、理解及判斷上已出現問題。筆者相信,此情況亦將持續好幾年,直至歐債危機出現真正曙光。

難以判斷消息好壞
既然歐洲財政是一個結構性問題,市場惟有寄望歐洲央行(ECB)能提供暫時的止痛劑。

事實上,ECB在解決歐債危機上擔當重要角色。對於本月6日的會議,除了市場關心會不會(1)減息和(2)放寬抵押品的信貸質素外,筆者認為ECB務必想辦法解決三件事:(一)消除市場及投資者對於歐元區瓦解的期望;(二)如何向瀕臨「爆煲」的國家施以援手;(三)購買歐債投資級別安排。

第一,歐債危機越拖越衰,歐豬五國則越救越見鬼,有不少投資者坦言,踢走希臘、意大利等歐豬國家,重新洗牌才是拯救歐元區的治本之法。但如果希臘等國落實「脫歐」,歐元區一定散亂,環球隨時重演08年的金融海嘯,痛苦程度或較當年更甚,故ECB須消除市場對歐元區「曲終人散」的負面預期,手段可能包括恐嚇市場「脫歐」所帶來的經濟成本,或者「出」其他的「口術」等。

第二,現時ECB購買公債的先決條件,是需要國家主動提出援助紓困。因此筆者憂慮,假設歐豬五國已死到臨頭,但又不肯主動發聲求助時,那ECB可有甚麼角色去提供援助?

第三,現時ECB購債受到法例限制,不能把「國債貨幣化」(Monetize sovereign debts,即印銀紙買債),所以,一般認為,就算ECB買國債,也不能購買一般投資者所購買的債券,相反,ECB買的國債要比一般的更senior。此舉將出現債權人得到償還的次序被延後,意指當國家破產,ECB將比投資者更快獲得賠償。市場擔心,當ECB持續染指債市,投資者則會選擇離開,這會令ECB的救市「出招」反變「中招」。

ECB買債方式成關鍵
目前ECB買債傾向「定量不定價」,即不理息率高低,總之保證買到一定數量的債券便算。但市傳這種買債計劃將改為「定價不定量」(即所謂的rate cap),即設定買入價,但採取不公開買債規模;有點類似隔夜息的操作,不過,鎖定的年期更長。

筆者認為要做到長年期的rate cap比較困難,因為大規模買債,如果小國還可以,但如果到時候,連德國的債息也飆高於rate target,情況便容易失控。

另外,由於歐豬的企業信貸也出現問題(見圖),市傳ECB也會考慮買企業債等。

以上種種,歸根究柢,是關乎歐洲各個國家如何「釋法」(規管ECB的法律)和政治上的角力,德國央行的強硬態度更成為關鍵。

黃元山
大學教授、國際投行前董事總經理
本欄逢周二刊出
上一則: Moneyball:成功靠僥倖幸福非必然 - 姚崢嶸
下一則: 曾淵滄專欄:等全球放水考耐性 - 曾淵滄
貸評山下 - 黃元山 舊文

環球經濟 - 王冠一 2012年9月4日

環球經濟 - 王冠一 2012年9月4日

王冠一財經專欄:退休無憂自求多福

財經 - 環球經濟
王冠一
2012/09/03, 週一
匯豐保險的最新調查顯示,受訪者認為,強積金〔MPF〕儲蓄只夠退休後4年多的使費,退休者在5年內便會耗盡強積金所提供保障,遠較2年前調查時的足夠6年所需為少。有專家更認為,最少要有退休前年薪10倍的積蓄,才可安享晚年。

強積金難敷退休生活所需,原因眾多。其一是供款上限於今年6月才由每月1,000元上調至1,250元,連同僱主供款部份,每年儲蓄亦不過是3萬元。若由25歲開始供款至65歲退休,不賺不蝕的話,40年打工生涯,強積金亦只能儲到120萬。港人平均壽命全球最長,退休後若有20年要過,每年便只有6萬元應付生活所需,亦即是每月5,000大元。其二是通脹侵蝕積蓄。根據歷史,物價差不多年年攀升,通縮是極為罕見的情況,即使遇到亦非好事,10年前的5,000元便較今日的5,000元「見使」得多。

但強積金聊勝於無的最大問題,是投資環境改變,要賺取理想回報越來越不容易,而強積金受托人收取高昂費用,亦蠶食了回報。《蘋果日報》上週三一篇統計報道便顯示,自千禧年開始的強積金,過去11年多的累積回報僅為16.57%,年度內部回報率為2.7%,與買樓、買金或買盈富基金的回報相去甚遠,僅能跑贏定期存款。期內港人累積供款合共3296億元,總回報為546億元,基金開支卻高達461億,回報幾乎要與基金托管人對分。

強積金的賣點是複式回報。根據「70定律」,每年回報若有7%,10年便可把本金翻一番;若每年平均回報降至2%,便要35年才收到同樣效果。在現時的低息環境下,要賺取理想回報,變成天方夜譚,能在投資市場能保不失,已屬萬幸。

要為退休生活煩惱,並非港人要獨自面對的問題。美國最近便有研究指出,高達46%退休國民於去世時,銀行儲蓄少於1萬美元,有多達86%國民為了退休生活無憂,更作好把退休年齡由現時65歲延至70歲的準備,但即使工作至70歲,仍有約1/3家庭的財政難以負擔退休生活。

當然,高薪一族和低下階層的處境不同,九成年入逾7.25萬美元的家庭,有一半機會可如期在65歲退休並有足夠儲備應付退休生活所需;收入介乎3.12萬至7.25萬,要工作至72歲;收入介乎1.17萬至3.12萬,要工作至76歲,而收入少於1.17萬、活於貧窮線的低下層,則要捱至84歲,才可達致同樣效果。2009年底統計數字顯示,勞動人口中有17.2%的年紀是大於65歲。

若把其他財富包括居所價值、社會保障及退休福利等加入考慮,美國退休國民的身家大幅攀升,單身人士平均資產值為14.2萬美元,已喪偶的單身族平均身家更高達25.3萬美元,但並非代表他們生活富裕,因為大部份財富均屬於不動產或須按時取得的未來收入。儲蓄偏低的最大問題是,一旦遇上突發事件,例如有家人患重病又沒有醫療保障,便可能一鋪清袋,變得一窮二白。

人長命了,但病痛亦多了,令退休生活更不容易過。港府表面上擁有金山銀庫,儲備豐厚,但很易坐食山崩,若計入公務員長俸,庫房實質已乾塘。若實行全民退休保障,只會令政府財政跌入無底深洞,更快露底。因此,全民退休保障是不切實際的烏托邦,推行只會迫使下一代負擔重稅,對前景更感絕望。港人要退休無憂,最好仍是自行積穀防飢,自求多福。

王冠一
www.wongsir.com.hk 下一個 >
新增評論 名字 (必須)
傳送 (Ctrl+Enter)
Cancel
JComments
環球經濟 - 王冠一 舊文

看圖佈陣 - 祝文韜 2012年9月4日

看圖佈陣 - 祝文韜 2012年9月4日

看圖佈陣:反彈乏成交弱勢仍明顯 - 祝文韜


內地上月PMI跌至09年3月以來新低,市場藉疲弱經濟數據再炒人行放水,支持港股反彈。恒指昨日早段跌過96點,低見19386後隨A股回穩,最多倒升126點,高見19608,收報19559,升76點,成交389億元。

恒指先跌後升,19400水平是8月3日低位及6月升浪的0.382倍黃金比率,跌至該水平有反彈並不教人意外。日線圖以破腳穿頭的陽燭回升,反彈至50日線(19613)、100日線(19636)及250日線(19588)組成的阻力區附近,走勢有轉穩跡象,但回升缺乏成交配合,昨日甚有機會只是技術反彈,炒友不宜開心得太早。技術形勢仍偏弱,營造圓頂風險並未解除,MACD漸入熊區,之前定為好淡分水嶺的100日線已成為上方初步阻力,後市仍傾向下試6月升軌支持所在的19300水平。

華潤創業(291)連升兩日,昨日再升2.2%,收報23.55元,成交189萬股,而且買盤積極,主動買盤佔成交逾七成,野村、瑞銀、大摩等外資是掃貨主力。該股技術走勢向好,可以小敲。

華創完成後抽
華創今年3月中自30元水平展開跌浪,7月底低見18.88元回穩反彈,並營造頭肩底形態,8月17元以大陽燭升破頭肩底頸線後即現後抽,昨日以陽燭重上頸線之上,24元之下買入,上望28元,失守22.50元止蝕。

祝文韜
上一則: 魚樂無窮:安東油田悄悄破位 - 唐牛
下一則: 報告王:往績信得過跟行買寶龍 - 高明
看圖佈陣 - 祝文韜 舊文

中環在線 - 李華華 2012年9月4日

中環在線 - 李華華 2012年9月4日

中環在線:連鎖時裝店促消員工 - 李華華


內地消費力有轉弱跡象,就連財爺曾俊華都話,7月份零售數據令佢非常擔心,華華相信,零售業老闆更加腳軟。君不見好多時裝店提早或拉長減價促銷期?新近聽聞有間上市?連鎖時裝店醞釀裁員,老闆落?柯打叫各部門「交人」,搞到內部人心惶惶!

醞釀裁員?呢間連鎖時裝店,好受潮人同年輕人歡迎,前線同後勤?工作量多到喊,大家都以為公司生意好好,點知老闆最近毫無先兆突然要求各後勤部門削減人手,交出裁員名單,前線銷售?情況亦唔樂觀。

折扣越做越有
老實講,作為消費者,今年行街shopping真係好爽,事關好多大牌子?連鎖時裝店好早減價,越減越平,仲要有碼、有新貨,真係買得好爽,好易滿載而歸。踏入9月,大部份連鎖店都轉?秋冬新裝,但由於天氣依然好熱,加上唔知會唔會又提早減價,華華唔使走在潮流尖端,一於等嚇先,唔會咁快入市。

之但係,如果人人都係咁諗,內地人又少?幫襯,零售商真係幾頭痕。查實好多零售股都控制緊成本,達芙妮(210)上月底就傳出內地炒300人,搞到股價?曬,之後又爆出公司以低價策略迫走加盟商,自己人打自己人。唔通零售業寒冬已經靜悄悄來臨?

李華華
mailto:LiWaWa@AppleDaily.com
上一則: 四太澳娛股息捐贈賭王基金
下一則: 中環在線:鄧聲興原來是BAPE粉 - 李華華
中環在線 - 李華華 舊文

金手指 - 孫柏文 2012年9月4日

金手指 - 孫柏文 2012年9月4日

金手指:可憐的有線寬頻 - 孫柏文
今個禮拜日就係立法會選舉,孫柏文就一路都未講過今次選舉。今日,就一定要講,因為發生?一件事,令我對有線寬頻(1097),甚至成個傳媒板塊非常擔心。

幾個月前,我識?好耐,現係新界東候選人?何民傑話有意出選,問我應該打乜議題。咁我就好簡單同佢講:「我睇你做咁多?中,最有共鳴就係你反煙稅同反現有低能、迫曬?煙民出行人路攻其他人?禁煙條例。你自己諗諗啦。」

反煙稅?就算充斥住社會主義候選人,我都真係唔信會有人夠膽反煙稅,因為反禁煙已成為政治上非常不正確的信念,冇人會提人類歷史中第一個全面禁煙國家——法西斯希特拉?納粹德國。

點知?上個禮拜,有線電視搞?新界東立法會選舉論壇,何民傑一路話如果加煙稅就反對任期內餘下所有政府法案,後面?助選團隊就點煙抽番口!最正係原本個鏡頭只係影住何民傑,點知點煙後,個cam man一定係知呢個visual太震撼,所以即刻拉闊鏡影。

選立法會代表?辯論中,可以身體力行,用行為去解釋歧視煙民?法例,應該係民主、自由、開放?社會應做?事。做完,傳媒亦應有自由畀市民知立法會候選人表達過?乜,所以我就好興奮叫曬我?fellow煙民睇有線重播。

點知,有線新聞玩自我審查,?再播時冇?個風煙四起?鏡頭,向控煙辦低頭。

傳媒恐溫水煮蛙?
一向以來,我對有線新聞維護香港言論自由有絕對信心,對曾經??度講?為榮。有線新聞就係有線寬頻?crown jewel,當連佢?都要?民主概念中最核心?候選人辯論裏,因法例箝制言論自由,我?香港變成??乜?其他一路身體力行撐言論自由?傳媒機構,仲唔會遲早溫水煮蛙咁玩完?

煙,係咪政治不正確?係。不過,煙民已成社會總體自由之戰?前線,各位煙民,是時候團結反攻了!

孫柏文
作者為獨立股評人
http://facebook.com/shuen
本欄逢周二、四刊出
上一則: 青心直說:享受9月反彈市 - 胡孟青
下一則: 投資的天空:先觀望再定行動 - 張士佳
~TITLE_S~金手指 - 孫柏文 2012年9月4日 舊文

投資的天空 - 張士佳 2012年9月4日

投資的天空 - 張士佳 2012年9月4日

投資的天空:先觀望再定行動 - 張士佳


港股先跌後升,唔少弱勢股亦跟隨大市在低位做支陽燭,現階段都係觀望會唔會有力再反彈得高?,到時或者會考慮減持好倉部份,始終悶?咁耐,隨時爆單邊,長短倉比重應該要平衡一點。今日都係先抱觀望態度,睇睇整體個股與大市表現再定組合行動。

作者:張士佳、曾卓鋒(寶來證券(香港)業務經理)
上一則: 金手指:可憐的有線寬頻 - 孫柏文
下一則: 外幣兌港元
投資的天空 - 張士佳 舊文

投資心得 - 石鏡泉 2012年9月4日

投資心得 - 石鏡泉 2012年9月4日
04/09/2012 09:08
《選股情報-石鏡泉》放水?
《選股情報》中國PMI數據差,不少人都估人行會放水,伯南克謂有需要便放水,歐央行

今早則謂會買短債,故定會放水。
真放水了?筆者看:
(1)人行應不放水,因為中國經濟差,但未至危,而且中央已啟動地方投資,要等這方面

的效果才可決定是否進一步放水。
(2)美國經濟不太差,銀行又無危機,總統大選在即,美儲局只能有口水,冇放水。

(3)歐央行就肯定會放水,明言會買三年期債,但也只屬小量放水,因為歐洲人始終是懼

通脹多過懼通縮。

歐央行會怎放水?本欄昨(3日)文已提出過:
「估計歐央行會借保證歐洲銀行體系的安全性來過橋,又或效法美儲局的扭曲操作,沽短買

長(或買短沽長),總之是設法拉低短息或長息,然後歐洲發債國就在較低息的範疇發債,從而

減低借貸息率。」
這個估計並不是憑空出來,而是歐央行在2010年就有個研究報告推行過,可參考筆者昨

日及今日(4日)在《經濟日報》欄文。不贅。
由於中國仍不放水,故港股未必有運行,因為歐央行的水喉水量少,壓力不足,未必能太惠

及港股,估計仍要造底,仍看A股有回見「1」時代可能。
《香港經濟日報研究部主管石鏡泉》
投資心得 - 石鏡泉 舊文

大行報告 2012年9月4日

大行報告 2012年9月4日

《大行報告》瑞信:關注信貸質量 降民行(01988.HK)至「跑輸大市」看5.86元

2012-09-04 10:37:21
電郵列印獨立觀看字體


瑞信認為,民行(01988.HK)在中小企業貸款方面勢頭強勁,但同業及大型銀行競爭的加劇;加上民行開拓較高風險客戶群,上半年零售貸款的信貸成本由過去的70-80個基點,躍升至215基點;該行亦關注其企業貸款中,六成借予私營企業。基於較高的信貸風險,該行將其2013-14年盈測下調13%及16%,目標價由8.35元下調至5.86元,股價潛在6%下行,降級由「中性」至「跑輸大市」。

但該行認為,民行利潤率仍跑贏大市,主要由於改變零售貸款組合,而按揭佔總貸款組合約6%,為同業中最低。(ir/a)

大行報告 舊文

大行報告 2012年9月4日

大行報告 2012年9月4日

《大行報告》德銀升四環醫藥(00460.HK)目標價至4元 評級「買入」

2012-09-03 11:30:49
電郵列印獨立觀看字體


德銀表示,四環(00460.HK)上半年收入/每股收益為人幣13.89億/0.087,分別按年增長40%和18%。該行並稱,政府補貼同比增加215%有助集團提高盈利,因此維持評級「買入」,目標價由3.8上升5.3%至4元。

德銀預期,若醫院定價不變,估計集團收益最多可按年增加35%;不過,隨四環宣傳費用加大,該行預料經營利潤率可能會進一步受到侵蝕。(gi/a)

大行報告 舊文

大行報告 2012年9月4日

大行報告 2012年9月4日

《大行報告》花旗:大連港(02880.HK)次季業績令人失望 維持「沽售」

2012-09-03 11:35:22
電郵列印獨立觀看字體


花旗表示,大連港(02880.HK)上半年純利按年跌11.1%至3億元人民幣,其中次季盈利按年及按季分別跌28.2%及24.1%,頗令人失望。次季石油吞吐量跌22.8%,相信是收入按季下跌7.5%之主因,而礦石、散糧及乘客吞吐量均按年及按季下跌,次季的趨勢成為警號。基於中期業績欠佳及前景仍低迷,維持「沽售」評級。(mi/a)

大行報告 舊文

2012年9月3日 星期一

曾淵滄專欄 2012年9月3日

曾淵滄專欄 2012年9月3日

曾淵滄專欄:增加供應難壓樓價 - 曾淵滄
深圳非戶籍居民一簽多行計劃,在實施前一天被叫停,過去數天買入零售股者只好自嘆倒楣,政治嗅覺不夠,香港越來越政治化,買股票要學懂政情分析。

上星期三晚從西雅圖回香港,星期四一整天昏昏欲睡,星期五才恢復正常,星期五晚上出席Yahoo!的感情品牌頒獎禮,共分26組,每組有3個品牌得獎,比賽是由網民投票選出來的,這26個組別中,其中一個組別是地產組,得獎的3個品牌為中原地產、港鐵(066)及新地(016)。

這是相當有趣的結果,這說明在香港網民的眼中,港鐵已是一家地產公司,而且是口碑不錯的地產公司。一般上,這一類頒獎禮,領獎者多是該品牌擁有者的公司管理層。但是,上星期五晚上Yahoo!的頒獎禮卻星光熠熠,多個得獎的品牌派其品牌代言人來領獎,於是來了好多位當紅的藝人,只差沒在台上開金口表演。

抑需求才能奏效
上星期五我在本欄建議低撈本地地產股,不過,上星期五本地地產股股價已不再下跌,不過反彈幅度不大,還沒有回升至上星期三的收市價,我認為「梁十招」基本上仍是相對溫和,只從增加供應的方向出手。

增加供應除了那1000個置安心計劃的單位及800個居屋貨尾外,其餘的計劃都得等三年,才能有真正的供應推出市場,「梁十招」只提增加供應,不提壓抑需求,而壓抑需求往往是打壓樓市最快、最狠的招數,「梁十招」之後會不會再有梁二十招?

大家要知道,政府若想推倒樓市是易如反掌,問題只是應不應如此做?推倒樓市能不能幫市民置業?

曾淵滄
大學教授
上一則: 麥嘉華筆記:大跌市迫在眉睫 - 麥嘉華
下一則: 實戰理論:散戶被洗腦不自知 - 沈振盈
曾淵滄專欄 舊文

金融High Tea 2012年9月3日

金融High Tea 2012年9月3日
金融High Tea——錢多作怪
2012年9月3日
■散戶要喺淡市炒股,要有選擇性,盡量順住市場走!
環球投資市場的焦點始終放在美國和歐洲央行本月可能有的行動上。美國聯儲局上周五在懷俄明州主持一年一度的央行大會,聯儲局主席伯南克一如所料地沒有就QE3(第三輪量化寬鬆)作明確表態,只是講了一句「若經濟情況許可,我們將不排除推出更多措施。」就搞到美元插低,美股向上,杜指上周五收市升90點。

美國聯儲局在呢個月中開會,有機會推出QE3,最後推不推可能要看本周公佈的就業數據,不過即使未推QE3,也有機會將低息期由目前講的2014年,推遲到2015年。

美國的低息期好像沒有盡頭那樣,尤記得2010年初,我和幾個中環茶友食飯,大家估吓美國低息期幾時結束,最多人估係2012年底、2013年初開始加息,即係差不多現在的時候,但如今看來,美國再可能低息多兩三年。萬一美國出現日本式衰退,不能排除低息期再延續下去。好多投資市場的怪現象,由此而生。

美國股債齊升
債券大王比爾.格羅斯(Bill Gross)在美國推展連串QE之初,曾預言投資市場將進入「低回報時代」,估計美國發債太多美債唔掂,但結果債券不跌反而大升,他轉軚買債,再預言「股市已死」,結果不但美債愈來愈貴,美股都彈高,直朝2007年的高位進發,杜指上周五收13090點,距離2007年10月高位14279點,現價只差8.3%。若與比09年3月6460點的低位相比,如今已從低位大升121%!美國的GDP增長只有1.7%,失業率8.3%,點解股市仲可以衝向高位?

格羅斯估錯微觀的債市股市走勢,主要源於宏觀假設,佢認為伯南克用QE低息印銀紙的方法,不能解決經濟問題,認為即使搞QE3、4、5,都救唔起美國經濟,貨幣政策走到死胡同,當你去到零息時,就沒有太多事情可做去刺激經濟了。

你三五年後去看,可能發覺格羅斯是對的,但看短期就不一樣,美國多印出來的銀紙超過2萬億美元,若再推QE3還要多印,雖然QE的效果一次比一次弱,但還是有效果的,主要是推高長債價格壓低美國長息,並推升股票這些資產的價格。格羅斯或許長線睇啱,但短期睇錯。

銀紙氾濫到極

伯南克的博士論文是講1929年美國大蕭條,他認為若當時美國大力放鬆銀根,就不會出現10年長的蕭條。他目前的行動正在試驗他的學術假設,但暫時還不太成功。

即然全球資金供應之源美國聯儲局都好像一架失控馬車那樣,不知去向,那麼全球資產市場的種怪異走勢,就一點都不奇怪了。好像香港和中國樓價飛升,股價跌落地,本來極之不合理,但一句話都係「錢作怪」,美國大印錢之下,環球資金氾濫到極,結果從黃金到地產,都大升特升。

中國股市極平
香港股市唔升,和內地股市低迷有關,內地股市唔得,卻同錢少貨多有關。內地股市跌跌不休,上周五收市2047點,雖然未跌到近年低位1664點,但若計市盈率己是歷史低位。以8月23日計,上證綜指市盈率僅為10.7倍,已經低於上證綜指過去低位1664點、998點時對應的市盈率水平。若以上證綜指預測盈利計,預測市盈率為9.5倍,遠低於三年平均市盈率的14.6倍,相比之下,其他金磚國如印度、巴西和俄羅斯基準股指的市盈率分別為13.4倍、10.9倍和5.2倍。

目前美國標普500指數歷史市盈率為15倍,2012年預測市盈率則是13.6倍,惟美國經濟增長卻不足2%,股市表現卻好好。我認為美國放水,中國收水,是美股強中國股弱的關鍵原因,內地股市的確跌得過份,隱藏反彈誘因。

周末和中環茶友飯局,講起在呢個古怪的市場中的投資方向。大家都同意而家用股神巴菲特「買入並持有」(buy and hold)的方法唔多有效,只要你買唔中市場喜歡的少量股份,就不斷左一巴右一巴咁打你,一般散戶好難頂得順。結論若非EQ極高,否則唔好同呢種市場作對,短期順住佢做好過,結果大家講出林林總總的方法。

低吸中國海外
第一種,炒波幅。都唔好期望有2000、3000點波幅,直情睇到大市有1000點多一啲波幅就走,如跌穿19000點可以分段買吓,升穿20000點就分段走人。在這種波幅下,表現強一點的藍籌如大地產股,一個小浪可以走到10%左右的股幅。

第二種,買強股。而家美股只炒一隻蘋果,佢600幾美金一股仍然炒到火熱。香港科技股獨炒一隻騰訊(700),中國沒有同蘋果同類的股票,但科技股最強係搜尋股百度和騰訊,百度在美國上市,騰訊在香港上市,騰訊中期業績對辦,公司創新能力強勁,只睇佢搞手機訊應用程式「微信」,一出就大受歡迎,就見到佢發展的空間非常大。在美國炒作蘋果熱潮未爆破前,騰訊也可炒作,睇住佢個圖,每當深度回吐時吸納,走一轉亦有10%的升幅,當然低價買入後都要定番10%止蝕保護自己,因為到蘋果炒作浪潮爆破時,全球科技股都唔掂,但呢件事未必咁快會發生。

第三買樓不如買地產股。內地係咁,香港亦係咁。香港樓價貴,但新政府打擊手法溫和,美國低息持續,都係回一回又再上的格局,但炒住宅樓要俾特別印花稅,郁吓手成本都要10%以上,但地產股股價相對便宜,不如等佢哋回得深啲時,短炒吓地產股安全啲。內地都有呢種炒作方向,內地股市極低迷,但上證房地產指數今年都有10%的漲幅,國企中國海外(688)就特別吸引,佢除了背景強橫之外,今年賣樓優於同業,直追內地地產市場一哥萬科。

中海外幅股價圖更有波浪,大約兩個月會走一個升跌波浪,一級級向上,跌穿50日線可開始吸,跌到100線左右買夠貨,佢跌得亦差不多,可以反身向上,而家的50日線是17.7元,100日線是16.9元,上周五收17.52元,已穿50日線,開始進入射程之內。若以100日線16.9元作入貨價計,一成止蝕是15.21元,而中海外的150日線是16.4元,即係話若要到止蝕價首先要跌穿150天線,而自今年1月起,中國海外就無穿過150日線,所以止蝕機會不大。

綜合茶友建議,淡市炒股,要更有選擇性呀。
陸羽仁
上一頁 下一頁

金融High Tea 舊文

青心直說 - 胡孟青 2012年9月3日

青心直說 - 胡孟青 2012年9月3日

青心直說:9月牌面非太差 - 胡孟青
人人聚焦上周五央行年會,反而上周六卻嚇人一驚,內地官方製造業採購經理指數,大幅下滑至49.2水平,較7月份下跌了0.9,為去年11月以來再次進入收縮狀態。

市場原本預期,數字就算再差,都可以在50水平,守得一次得一次,現在呢?連官方數字也反映製造業形勢遠比預期來得差,借問一聲,一眾中國經濟師,你們近期的「年中見底」論,是何以見得?

上周中港股市觀望氣氛雖然濃厚,惟五日當中跌者有四,其中臨近上周五前更出現三連跌,恒指全周累跌2%,但國指卻跌多一個開,達4.08%,與內地經濟關係越深者,跌得越傷。論跌幅,全周計,衰過滬綜指與深成指,環繞地球一圈,國指原來只係些微好過越南股市,是否反映外資後知後覺?

內地股市持續尋底,券商十居其九繼續看淡,估A股將再進入「1」時代。本周解禁股市值只有104億元,少一重失禁之憂;一眾哀莫大於心死的股民,已明顯在罷買,市場彌漫悲觀情緒。

A股已反映壞消息

內地股市亦同時出現股史上難得一見、自04年8月已絕跡、連金融海嘯時亦未見過的月線圖四連陰;中國基金突擺脫三周負數再錄得淨流入;早前給予中國Overweight評級的大行竟開始轉?睇淡中國。

最近一次調查指,逾半數股民都相信滬綜指要見1800點或以下水平才有望見底,正正反映內地股市並非全數是資金不足所致,而是歸根咎柢的經濟及盈利問題困擾,但種種跡象顯示,路人皆見的負面因素,已在指數反映,雖說9月才是傳統股市最波動月份,是否會否極泰來,牌面反而較樂觀,關鍵在於,是反彈還是反轉。

一旦對歐美量寬憧憬效力消退,港股表現又會怎麼樣?
胡孟青
獨立股評人
上一則: 財智語陸:QE3難挺美就業 - 陳永陸
下一則: 一名經人:已見凶兆慎防中招 - 羅家聰
青心直說 - 胡孟青 舊文

論盡股壇 - 黃偉康 2012年9月3日

論盡股壇 - 黃偉康 2012年9月3日
黃偉康 論盡股壇 洗腦
在此祝各位學生「開學順利」,尤其是在截稿時,仍未知道國民教育問題是否已經圓滿解決。不過,如果要反洗腦,香港真的有不少事情值得一反再反。先是不少報章、雜誌內容有偏頗,某程度已經要反;又或者有些電影

,意識某程度是III級,結果因為裸露未到極限變成IIB級,卻在暑假檔期推出,又是否應該反?

要反洗腦,日常生活還有很多,好像爛Gag要反、懶音要反、吹水要反、講是非要反,可是這些行為,早已成為習慣,結論是大家其實早已被洗腦,所以大家除了聽到一些傳銷電話而感到極度煩厭之外,同時大家會聽到這些傳銷電話多了很多懶音:「升生,哦地公輸……」基本上你完全聽不到內容,煩厭之中,再多一些煩厭,結果就算想很有禮貌回答這些電話,最後都會被迫以極不禮貌的方式收線。

還有甚麼洗腦工程在進行中?例如股票市場中的「前四後六」,不是產假,而是不少分析員的止蝕及目標價,假設一家公司之股價現時為20元,通常支持位就是跌4元,即16元,目標價為升6元,即是26元,雖則沒有意義,但不少打電話問問題的聽眾,完全受落,因為他們已被洗腦;又例如樓市泡沫,雖然很大責任來自政府之政策出現嚴重問題,但卻有少部分責任來自各位已被洗腦的緣故,因為一段婚姻需要靠一層樓去維持,同時地產經紀會和你說,你不買就沒有機會有幸福,問題是你不買到底你沒有幸福,還是該經紀沒有幸福?要知道熱錢如果在下一分鐘突然流走,拆息突然抽高,各位就會變成樓蟹,屆時你還幸福嗎?可是該地產經紀已經穩袋了傭金,所以他會有一段時間很幸福。

市盈率很低,所以應趁低吸納,結果這番話的人沒有告訴大家,影響市盈率的因素來自盈利與股價,如果未來盈利大跌,那麼就算股價再跌,市盈率同樣會急升,所以低市盈率不是唯一考慮是否入市原因,可是當大家被長期洗腦後,市盈率已成為部分投資者的唯一參考指標;250天平均線就是牛熊分界線,所以跌穿或升穿此線,就代表港股已部分熊市或牛市之中,如果250天平均線懂得說話,相信它一定會在政府總部,高舉「反洗腦」標語,要知道被人誤解了這麼多年的感覺並不好受,尤其是早前恒生指數重上250天平線,有誰真的覺得港股牛氣沖天?500億成交都沒有,算了吧!

當然令我最啼笑皆非,同時又覺得是最成功的洗腦工程,絕對是美國息率不升,港息會持續低企這一個理論,如果未來一周,熱錢因中國經濟的擔憂,又或者香港政治前景不明,任何一個藉口而全面流出香港銀行體系,看一看?豐、渣打會否因為美國不加息,而繼續維持現在的超低利率水平?大家真的信?證明你真的已被洗腦了。

黃偉康 (逢周一至周五見報)
筆者為靈獅控股主席兼行政總裁
wong.waihong@yahoo.com
weibo.com/wongwaihong
論盡股壇 - 黃偉康 舊文

施永青 am730C觀點 2012年9月3日

施永青 am730C觀點 2012年9月3日

C觀點 - 施永青
供應勢將增加 樓市將會降溫
(2012年09月03日)


梁振英剛推出十項新招,希望能把近期過度熾熱的樓市降溫。

所謂十招,其實只有一招,就是增加供應。這個招式,方向正確。只要不斷加強力度,應可以逐步改變供不應求的局面。

房屋是一種生產期十分長的商品,用增加供應的方法去調節市場,無可避免不能立即見效。然而,若是採用打擊需求的方法,如加息、加稅、減低按揭成數等,雖然見效更快,但有違政府想幫市民改善居住環境的原意。因為,打擊需求的結果,必然是增加置業的難度,令有一部分市民被剝奪了置業資格。這樣的效果,不要也罷!

現時政府採取的是增加供應的方法,只要供應陸續有來,假以時日,一定可以逐步見效,關鍵還要看:除了這十招外,政府是否還可以找到更多的新土地供應。

其實,政府所推出的十項新招中,並非全部都可視作是新增供應。賣居屋貨尾、置安心計劃由租轉售、以及加快預售樓花的申請批核等,都屬原先已有的住屋供應,只是在技術上作了一些微調吧了,不會有人因而增加了住屋的機會。

比較有實際功效的,是將6幅勾地表中的土地,不等地產商來勾了,而是政府會主動賣。現時勾地表上共有47幅地,若先賣6幅未見效,政府還可以再推10幅、20幅,直到地產商一時消化不良,地價回落為止。若然地價回落,樓市的參與者自然會重新評估形勢,然後才決定自己的取態。

此外,政府又將36幅原規劃作政府、機構或社區用途的土地,改作住宅用途,顯示政府正在考慮大規模地修改城市規劃,現在先拿政府自己手上的土地改作住宅用地,將來還可以改非在政府手上的農地與工業用地作住宅用途。此門一開,住宅的供應量就可以大增。

當然,要大規模修改城市規劃,必然會遇到很多阻力。然而,增加住宅供應是全港市民的共同利益,作為政治領袖是不難透過多數市民的民情,去平衡局部地方的利益訴求。因此,這些阻力只會是暫時的,不是絕對不可以克服的。

政府是香港最大的地主,如果政府有心增加土地的供應,他是有能力做得到的。董建華做得到的,梁振英一樣可以做得到。

梁振英有心洗脫上任政府向商界傾斜的形象,最有效的方法,將是不顧地產商的反對,堅持不斷增加土地供應。因此,投資者不宜假設政府出完十招之後就會停手,任由樓價繼續升個不停。

現時,社會輿論大都低估梁振英遏抑樓市的決心,沒有指出政府的政策已出現方向性的改變。我傾向相信政府的政策會逐步見效,誤以為政府「冇料到」的投資者,可能要付出代價。

上一篇
施永青 am730C觀點 舊文

一名經人 - 羅家聰 2012年9月3日

一名經人 - 羅家聰 2012年9月3日

一名經人:已見凶兆慎防中招 - 羅家聰


上周五伯南克發表偉論之時,在下已在飛機之上,故交稿時未知聯儲局年會結果。不過倒無所謂,近年起碼有二三十篇學術文章曾研究過QE、OT等措施的量化影響,但結果是:一、僅第一輪有用,第二輪已作用不大;二、影響短暫,多不逾數周;三、影響不大,一般僅壓債息數十點子;四、甚靠預期,一旦市場不炒,作用即會大減。

早幾星期的雞犬皆升,大概已充份反映對QE3的預期,即有炒凸。不管結果有無,看來亦要buy on rumour sell on fact。

誠然過去一周甚至兩周,最具risk-off指標的VIX帶頭先升,美?不跌,中港美股皆落,A股尤其樣衰,連跌三周。金油二價剛補裂口,乏力再上。至於久違了的西、意長息,話跌話跌亦跌不穿5.5厘,近兩周似重拾升軌。

曾刊五年一季前後VIX拼圖預示8月下旬始升、9月下旬急升、10月下旬狂飆,如今看來似會應驗。正當餓樓良久的真正用家在炒家發展商大手派貨下急於入市之際,他們恍將空前大鑊(是否「絕後」則未知)的歐美債務危機拋諸腦後,忘得一乾二淨。新興市場資金大舉流走,情況危在旦夕;另一邊廂,資金回流美國製造美好數據假象,如斯市況實在陰濕,慎防隨時中招。

羅家聰
交通銀行香港分行市場部
本欄逢周一刊出
上一則: 青心直說:9月牌面非太差 - 胡孟青
下一則: 投資的天空:審視手上持股定去留 - 張士佳
一名經人 - 羅家聰 舊文

財智語陸 - 陳永陸 2012年9月3日

財智語陸 - 陳永陸 2012年9月3日

財智語陸:QE3難挺美就業 - 陳永陸
美國總統大選期越近,越容易聽到伯南克的QE3言論,但今次理據有點牽強:因失業率長期高企,因此要靠QE3去刺激就業。

觀乎之前兩次QE,都未能改善美國的就業問題,再行一次QE3,按理亦無助刺激就業。美國失業率持續高企,除了因為QE後資金流入投資市場多於實體經濟外,重點是美國勞動市場出現結構性轉變。

自金融海嘯後,美國製造業(不論重工及輕工)都出現萎縮,但知識及技術增值型產業卻越做越好,否則美股也不能維持現在的光景。

當然,有說是美國幕後黑手托住股市,製造財富效應以刺激經濟,但不要忘記,不少企業仍可交出不錯的業績,這反映出美國個別產業跑在經濟之前,失業率高企,只是反映經濟未完全復蘇而已,而QE3亦不可直接推低失業率。

吹水令憧憬淡化

事實上,無論QE或OT,華府目的就是要壓低利息去刺激借貸,從而帶動經濟活動。不過,當再細心分析,低息原先是為刺激樓市及減少整體房產的壞資產形成,而副產品是透過低息刺激實業投資。但在信心不足下,形成傳統勞工密集而又走下坡的的產業,無錢投放,失業率在此等產業自然高企。

即使有QE3,亦改變不了美國失業率高企情況。當然,QE3一直會掛在伯南克口邊,即將公佈的8月就業數據,會是最近一條導火線。

按過去兩次QE,都沒有明顯目標,今次亦不例外,大方向都是買美元資產(尤其是國債)來維持低息。如果今次的QE3言論有新元素加入,如有針對問題的財政政策出台,那就是較正面的事情了。如果只是新瓶舊酒的QE3,或只是「吹水」而未見有進一步的實際行動,市場會逐步淡化對QE3的憧憬。

陳永陸
獨立股評人
上一則: 實戰理論:散戶被洗腦不自知 - 沈振盈
下一則: 青心直說:9月牌面非太差 - 胡孟青
財智語陸 - 陳永陸 舊文

實戰理論 - 沈振盈 2012年9月3日

實戰理論 - 沈振盈 2012年9月3日

實戰理論:散戶被洗腦不自知 - 沈振盈
上周五晚的央行年會,聯儲局主席伯南克的講話並無新意,只是重複周前的FOMC會議紀錄而已。市場一直期待他會在今次講話中,進一步落實推出QE3,此點期望,其實早在去周初開始降溫。故此,言論一出,美股、歐元、商品等,皆先急速回落,接著便升爆頂。

整個過程並不意外,無論從其言論內容,以至往後的市場反應,其實一切皆在筆者估計之內。故此,當大家被市場評論「洗腦」之後,大部份人認為伯老講話「冇料到」而要大跌之時,就正正是挾淡倉行動的開始。

近期社會上討論得最熾熱的話題,就是洗腦式教育。香港人頗驚洗腦,但卻日日地被洗腦,洗完腦,完全被人牽著鼻子走也不自知。

為何有QE3就會好
股市、樓市的資訊報道,傳媒的誇張放大,不就正好是洗腦行動?為何市場的投資者這麼容易被洗腦?因為大家都不用腦,只用市場的短期走勢來作驗證,完全不理當中的邏輯性,更不會驗證資料的虛實。

以QE為例,當人人告訴你,若美國不做QE之時,就會很大件事,股市會大跌,這就是洗腦。真正的情況如何?有沒有人記得,2010年美國推行QE2後,股市是否真的扶搖直上?經濟表現如何?

其實當日一出QE2,股市即時大幅回落,港股亦見了25000點的頂位。接著美國經濟出現滯脹、雙底衰退的跡象。此乃現實,不容否定。但為何仍然有人覺得,有QE3就會好,無QE3就會死?這不是洗腦是甚麼?

近期社會上的爭拗,筆者有時真的想問一句,反對洗腦的人,會否反思一下,自己是否其實已被人洗腦而不自知?自己是否真的有判斷是非黑白的能力?

沈振盈
證監會持牌人士
上一則: 曾淵滄專欄:增加供應難壓樓價 - 曾淵滄
下一則: 財智語陸:QE3難挺美就業 - 陳永陸
實戰理論 - 沈振盈 舊文

WONG SIR ADVICE - 王冠一 2012年9月3日

WONG SIR ADVICE - 王冠一 2012年9月3日


WONG SIR"s ADVICE - 王冠一
股市等候央行發落
(2012年09月03日)


上周的重頭戲是聯儲局主席伯南克於央行年會的發言,結果一如預期,伯南克並沒有明確表示快將推出新一輪量寬措施(QE3),卻繼續為量寬敞開大門,稱經濟距離「滿意」程度尚遠,過去數年經濟雖有起色,但勞工市場改善程度仍「痛苦地」緩慢,聯儲局亦已作好採取行動的準備,以促進更強勁復甦及勞動市場持續改善。伯南克提出實施量寬的可能代價,但稱買債利多於弊,為加推QE3鋪設平坦道路。

市場對伯南克談話的反應正面,歐美股市普遍上揚。道指於尾市收窄升幅,最終僅升90點,未能改變美股連續第二周下跌的命運,但道指與標普500指數萬三點和千四點關口失而復得,後市仍可看高一線,尤其是聯儲局已承諾隨時出手,將令投資者產生無限憧憬。由於伯南克對即時加推QE3態度曖昧,未能收窄市場對下周有否買債措施的分歧,本周五公布的就業報告將被視為指南針,除非上月新增職位數量驟增,QE3出台機會仍不容抹殺。

踏入9月,股市危機四伏。一方面9月乃股市傳統表現最差的月份,今年具影響力的因素有不少集中於9月,例如本周有歐洲央行議息及美國公布就業報告、下周則有德國憲制法庭就歐洲穩定機制(ESM)是否違憲作出裁決,以及聯儲局議息,最終結果對股市會有立竿見影的影響。

最怕是希望愈大,失望愈大,投資者對歐洲央行或聯儲局買債的願望若有任何一方落空,均會對環球股市構成衝擊。

歐洲央行行長德拉吉與所有執行委員會成員以公務繁忙為藉口,缺席央行年會,益令市場相信,為本周議息推出買債計劃做好準備;上周五傳堅決反對買債的德國央行行長魏德曼有意呈辭,被視為歐洲央行買債掃除障礙的好消息,德法股市大漲與歐元升破1.26美元關口亦與此有關。

但德拉吉前月已為買債訂立框架,例如受援國家須先行向紓困基金求助,並接受緊縮預算方案;買債會以短期票據為主,同時與紓困基金分工並行──歐洲央行於二手市場買債,紓困基金則認購一手債。西班牙上周拒絕在救助條件明朗化前提出全面求援,而德國憲制法庭亦快將就ESM合法性作出裁決,歐洲央行若留待裁決後才買債,並非不可能的事。

本周歐美股市不妨審慎睇好,惟是否真箇能扭轉上周跌勢,仍要待歐洲央行發落;中港股市走勢更弱,但除非歐美股市大跌,調整空間料已有限。

筆者一年一度的經濟論壇本周六舉行,尚有小量門票發售,有興趣的讀者請致電2511-3330查詢或登入財經頻道網頁www.wongsir.com.hk參閱詳情。 作者為資深財經評論員,以上純為筆者個人意見。逢周一刊出

上一篇
WONG SIR ADVICE - 王冠一 舊文

看圖佈陣 - 祝文韜 2012年9月3日

看圖佈陣 - 祝文韜 2012年9月3日

看圖佈陣:六月升軌不容有失


投資者觀望伯南克在央行年會的講話,港股上周五再陷爭持悶局,恒指低開36點後曾倒升2點,午後最多倒跌102點,低見19450,收報19482,跌70點,成交394億元,全周計則累跌397點。

恒指日線圖上周四以裂口及陰燭跌穿50線(19601)、100日線(19644)及250日線(19590)組成的支持區後,上周五在支持區之下收陀螺,繼續營造圓頂形態,MACD熊差距擴大,並有重返熊區趨勢,短線傾向下試現處19300水平的6月升軌支持。恒指自跌穿100日線後,走勢已告逆轉,對好友而言,6月升軌是最後一道防線,不容有失,一旦失守,將確認起自6月的升勢結束,延續中期跌浪。

市況反覆,現時入市要小心控制注碼,而且買貨不宜心急。珠江鋼管(1938)上周五逆市升8%,收報2.70元,成交780萬股,成功突破旗形,可作為候低吸納目標。

珠管成功破旗而上
珠管今年3月中自3.40元水平回落,7月低見1.69元反彈,回升至2.50元附近呈現旗形整固,上日以大陽燭破旗而上,剛升抵3月跌浪的0.618倍黃金比率阻力,10日線及20日線分別升破100日線及250日線,同時出現兩個黃金交叉,MACD發出雙牛訊號,有利再上,可候2.60元附近買入,目標3元,失守2.45元止蝕。

祝文韜
上一則: 魚樂無窮:寶峰博升16% - 唐牛
下一則: 報告王:預測欠準唔博北控 - 高明
看圖佈陣 - 祝文韜 舊文